تبدو المحاسبة بالساعة آمنة. تعرف سعرك، وتتابع وقتك، وترسل فاتورة لا يستطيع أحد الاعتراض عليها. لكن هذا الأمان يحمل ضريبة خفية: يضع سقفًا لدخلك، ويعاقب كفاءتك، ويُخبر السوق بهدوء أنك مورّد لا شريك. أما التسعير القائم على القيمة فيقلب هذه الثلاثة — إن كان لديك التموضع الذي يدعمه.
السقف الحسابي للعمل بالساعة
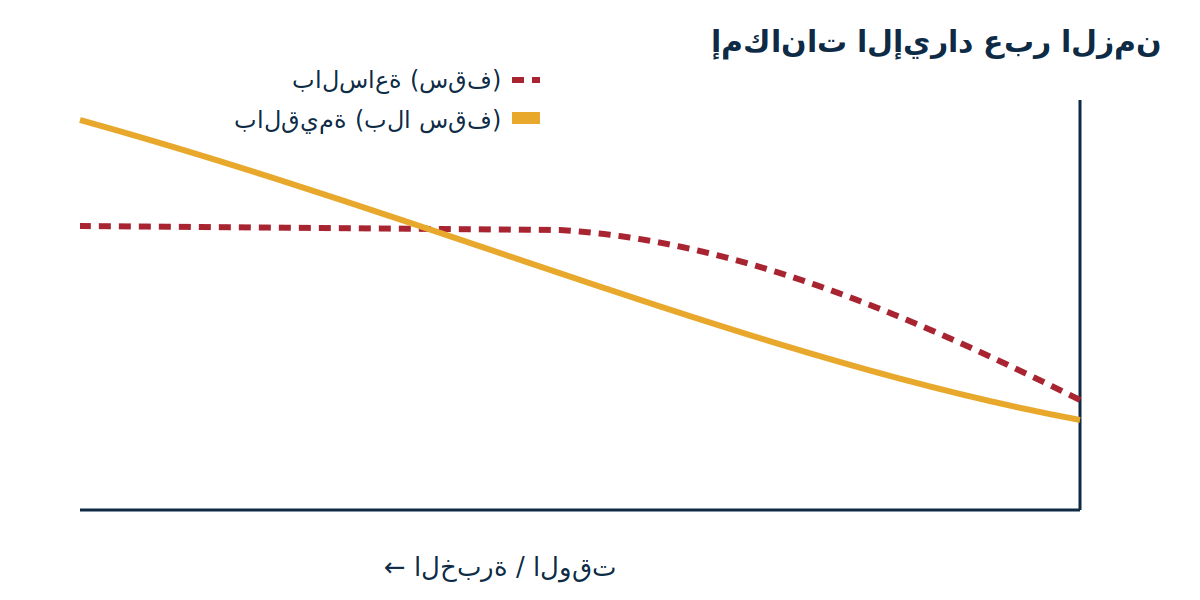
مشكلة المحاسبة بالساعة ليست فلسفية — بل حسابية. هناك عدد ثابت من الساعات القابلة للفوترة في الأسبوع، ولا يفوتر أي مستشار كلها. تشير تحليلات الاستشارات المستقلة إلى أن معظمهم يفوتر 20 إلى 25 ساعة فقط من أسبوع من 50 ساعة؛ ويذهب الباقي إلى البيع والإدارة والعروض. وحتى بسعر جيد، يفرض ذلك سقفًا سنويًا صارمًا لا يمكنك رفعه إلا بالتوظيف أو رفع سعر الساعة — وهذا يحرّك السقف فقط، ولا يزيله أبدًا.
والأسوأ أن المحاسبة بالساعة تعاقب الإتقان. فالمستشار الذي كان يحتاج 20 ساعة لاستراتيجية علامة تجارية وصار يحتاج 9 فقط، يتعرّض — بمنطق الساعة — لخفض في الأجر لأنه تحسّن. إنه حافز معطوب.
ماذا يفعل التسعير القائم على القيمة فعلًا
يربط التسعير القائم على القيمة أتعابك بالنتيجة الاقتصادية التي تصنعها، لا بالوقت الذي تقضيه. فإذا كان متوقعًا لمشروع أن يولّد لعميل مبلغًا كبيرًا أو يوفّره له، تُحدَّد أتعابك كجزء من تلك القيمة. الخبرة نفسها والعمل نفسه — لكن السعر يعكس العائد لا الساعة.
تدعم البيانات هذا التحوّل. وفق دراسة أتعاب Consulting Success، فإن المستشارين الذين يعتمدون التسعير القائم على القيمة أكثر احتمالًا بوضوح للفوز بمشاريع بقيمة 10٬000 دولار أو أكثر — نحو 51% مقابل 39% لمن يحاسبون بالساعة. ومع ذلك يبقى التبنّي منخفضًا: تضع دراسات مختلفة نسبة المستشارين الذين يعتمدون التسعير القائم على القيمة أساسًا عند ربع أو أقل، ما يعني أن معظم السوق ما زال يتنافس على النموذج الأقل ربحية.
المتطلبات الصادقة
التسعير القائم على القيمة ليس مفتاحًا سحريًا، ومن الإنصاف القول إنه يفشل من دون ثلاث ركائز:
- عائد قابل للقياس. يجب أن تكون قادرًا على ربط عملك بنتيجة يستطيع العميل قياسها — إيراد، أو توفير تكلفة، أو كفاءة، أو خفض مخاطرة. فإن كانت القيمة غير قابلة للقياس فعلًا، صعُب تبرير التسعير القائم على القيمة.
- التموضع والثقة. على المشتري أن يراك شريكًا استراتيجيًا لا منفّذ مهام. تُكتسب هذه النظرة بالسلطة — الأدلة والسمعة وطريقة تأطيرك للحديث.
- أصول داعمة. دراسات حالة، ومنهجية موثّقة، وبيانات نتائج. هي ما يجعل القيمة قابلة للتصديق قبل بدء العمل.
لهذا كثيرًا ما ينجح المسار الهجين أكثر عمليًا: حاسِب بالساعة أو بسعر ثابت لمرحلة الاستكشاف، ثم انتقل إلى التسعير القائم على القيمة للتنفيذ متى اتضح العائد وترسّخت الثقة. تصبح المحاسبة بالساعة جسرًا بينما تُبنى سلطتك — لا مقرًّا دائمًا.
كيف تُدير حديث القيمة
الآلية أبسط مما تبدو. بدلًا من ذكر رقم، اجعل العميل يُقدّر ما هو على المحك أولًا. افتتاحية موثوقة يستخدمها المستشارون المخضرمون هي صيغة من: «كم يساوي حلّ هذا الأمر لك ولشركتك؟» وحين تتفقان على ما هو على المحك — إيراد أكبر، أو دوران أقل، أو تكلفة موفّرة — يصبح لديكما أساس مشترك لأتعاب مرتبطة بعائد واضح. ويمكنك خفض مخاطر المشتري أكثر بخيارات متدرّجة، حيث يحمل المستوى الأعلى أكبر قدر من الدعم واليقين.
أنت لا تطلب من العميل أن يدفع مقابل وقتك، بل تقدّم له عائدًا على استثمار. سعّر العائد، فتبرّر الأتعاب نفسها بنفسها.
إجراء الانتقال
- ابدأ من سجلّ إنجازاتك. وثّق النتائج القابلة للقياس لأعمالك السابقة. هذا دليلك على قدرتك على التكرار.
- جرّب على عرض واحد. حوّل أولًا خدمة واحدة قابلة للتكرار إلى التسعير القائم على القيمة أو السعر الثابت. تعلّم قبل أن تحوّل كل شيء.
- ارتكز عاليًا ثم درّج. اعرض النتيجة المتميّزة أولًا؛ ودَع المستويات الأدنى تبدو معقولة بالمقارنة.
- تتبّع تكلفتك الفعلية للتنفيذ. حتى في العمل القائم على القيمة أو بالاشتراك، سجّل وقتك سرًّا — لا لتفوترَه، بل لتعرف هوامشك الحقيقية وتستنير بها في كل تجديد.
الخلاصة
المحاسبة بالساعة آمنة لكنها مسقوفة. والتسعير القائم على القيمة قويّ لكنه يتطلب سلطة ووضوحًا ودليلًا. أنجح المستشارين لا يتقاضون مقابل الوقت — بل مقابل التحوّل. إن أردت أن يعاملك العملاء كشريك لا كمورّد، فاربط أتعابك بالأثر التجاري الذي تصنعه، وادعمه بالتموضع الذي يجعل السعر بديهيًا.
المصادر وقراءات إضافية
- Consulting Success، Consulting Fees Study و54 Consulting Statistics (consultingsuccess.com).
- آلان وايس، Value-Based Fees — نصّ تأسيسي حول التسعير حسب النتيجة.
- Harvard Business Review وإدارة الأعمال الصغيرة الأمريكية (SBA) حول استراتيجية التسعير (hbr.org، sba.gov).