Actualizado el 3 de octubre de 2026 con la Circular n.º 2026-10 del Banco Central de Túnez y los datos de pagos del BCT del primer semestre de 2026.
En pocas palabras: la infraestructura de pagos de Túnez ya es digital. El primer semestre de 2026 registró un récord de 85,4 millones de transacciones electrónicas por valor de 15 425 millones de dinares. Su marco legal, no. El régimen cambiario sigue regido por una ley de 1976, y el nuevo reglamento del Banco Central para las entidades de pago (Circular n.º 2026-10, de 25 de septiembre de 2026) moderniza la gobernanza y la ciberseguridad, pero mantiene a todas las fintech nacionales encerradas en el dinar y en el territorio tunecino. Para un joven tunecino que vende código, diseño o cursos al extranjero, cobrar legalmente cuesta entre un 10 % y un 20 % de sus ingresos, y la única alternativa sin fricción le expone a sanciones penales. La reforma de 2026 se decidirá en los detalles.
Imagina que eres un joven tunecino con talento en 2026. Tienes un portátil, una buena conexión a internet y las habilidades para montar una plataforma de e-learning, programar para un cliente en Berlín o diseñar la marca de una start-up en Montreal. No pides un puesto de funcionario. Quieres trabajar duro, ganarte la vida y traer divisas a tu propio país.
Pero en lugar de tratarte como a un exportador, te tratan como a un sospechoso. Cada pago que llega del extranjero es un expediente que justificar. Un error con una cuenta fuera del país o con un monedero cripto puede convertirse en un delito cambiario, castigado con multas y cárcel.
En Estados Unidos, en Europa o en la India, un freelancer cobra un pago internacional con Stripe o PayPal en un par de clics. Aquí al lado, Marruecos dio a sus autónomos un estatus sencillo ya en 2015: el autoemprendedor, que tributa el 1 % de la facturación en servicios. Túnez, en cambio, sigue viviendo dentro de una cápsula financiera sellada en 1976.
Anatomía del problema: un sistema construido sobre la sospecha
El código de cambios vigente (Ley n.º 76-18, de 21 de enero de 1976) se escribió para un mundo de licencias de importación y cartas de crédito en papel. Su arquitectura parte de que todo flujo de divisas es un riesgo que contener, no un ingreso que captar. Para freelancers y emprendedores digitales, de ahí se derivan tres barreras estructurales.
- El dinar inconvertible. El dinar solo es convertible para operaciones corrientes, y el flujo automático de divisas sigue bajo un control estricto del Banco Central. Stripe no incluye a Túnez entre sus países disponibles. Una cuenta de PayPal abierta en Túnez puede enviar dinero, pero no recibirlo con libertad. Las dos vías más habituales del mundo para cobrar en línea están cerradas.
- La trampa de la empresa en el extranjero. Para esquivar estos límites, muchos tunecinos abren una LLC en Estados Unidos o una sociedad en el Reino Unido. Pero el artículo 16 del código de 1976 obliga a los residentes a declarar sus activos en el extranjero, y moverlos sin autorización es una infracción. Cumplir la ley significa acumular comisiones bancarias, dobles conversiones, contabilidad extranjera y asesoría legal. La simulación que aparece más adelante sitúa ese coste entre el 15,8 % y el 20 % de los ingresos, antes de cualquier prima de riesgo.
- La fobia a las cripto y al USDT. Desde 2018 el Banco Central se niega a reconocer los criptoactivos, y operar con ellos entra en el terreno de las infracciones cambiarias. En lugar de regular las stablecoins y rastrear el dinero digital limpio, el Estado optó por la prohibición total. La actividad no desapareció: se fue a mercados informales entre particulares y entregas en efectivo, donde son los jóvenes quienes asumen todo el riesgo.
La pesadilla de la ventanilla bancaria
Incluso los que hacen las cosas «como Dios manda» y usan la vía oficial, una transferencia SWIFT a un banco tunecino, suelen encontrarse con una segunda carrera de obstáculos.
- Transferencias congeladas. Un cliente del extranjero te envía 500 dólares por un logotipo o un curso. El dinero no llega sin más: el departamento de cumplimiento del banco lo retiene hasta que demuestres de qué se trata.
- El interrogatorio del «justificante». Vas a la sucursal, haces cola y te defiendes. Te piden un contrato sellado o una factura certificada por un micropago de una plataforma global que jamás ha emitido un documento en papel. Si tu expediente no encaja en la plantilla, el dinero puede volver al remitente.
- Reglas que cambian de una ventanilla a otra. Cada sucursal, a veces cada empleado, interpreta a su manera las normas del Banco Central. Una transferencia aceptada el lunes puede quedar bloqueada el jueves. Ningún negocio se puede planificar con cero previsibilidad.
Circular n.º 2026-10: modernización dentro de una habitación cerrada con llave
El 25 de septiembre de 2026, el Banco Central de Túnez publicó la Circular n.º 2026-10 sobre las normas que rigen a las entidades de pago. Deroga y sustituye a la Circular n.º 2018-16, de 31 de diciembre de 2018, y entra en vigor tres meses después de su publicación. El 28 de septiembre se publicó una versión francesa corregida; según el BCT, solo cambia la numeración de dos artículos, no su contenido. Leerla como una prohibición de la compensación con el exterior sería un error. Leerla como una liberalización, también. Lo más preciso es hablar de contención institucional con una interfaz moderna.
Lo que avanza de verdad. La circular eleva a 20 000 dinares el tope de la cuenta de pago de nivel más alto («nivel 3») y la abre tanto a personas físicas como a empresas. Crea una cuenta de comerciante para los flujos de pagos electrónicos que no está sujeta a los topes por niveles. Y da a las entidades de pago un marco más claro para el dinero electrónico, la seguridad de la información y la protección de datos personales. Son mejoras reales para el mercado doméstico.
Dónde está el bloqueo. El mismo texto establece que los servicios de pago se prestan «exclusivamente en dinar tunecino y dentro del territorio tunecino». Los fondos procedentes del extranjero se limitan al equivalente de 20 000 dinares por operación y deben justificarse. Una fintech autorizada bajo esta circular puede, por tanto, mejorar la forma en que los tunecinos se pagan entre sí. No puede convertirse en el puente entre un creador tunecino y un cliente extranjero.
La ironía estructural. Mientras el perímetro sigue siendo doméstico, la carga de cumplimiento se vuelve casi bancaria:
- un comité de auditoría y riesgos dependiente del consejo de administración;
- funciones de control independientes de auditoría, gestión de riesgos y cumplimiento;
- controles contra el blanqueo de capitales;
- una auditoría anual de seguridad de la información a cargo de una firma independiente certificada por la Agencia Nacional de Ciberseguridad;
- informes mensuales y trimestrales al Banco Central.
Cada requisito se puede defender por separado. Juntos, imponen la estructura de costes de un banco comercial a start-ups a las que solo se permite operar en una fracción del mercado de un banco. El regulador ha reforzado la gobernanza de la tubería, pero ha dejado sellada la salida.
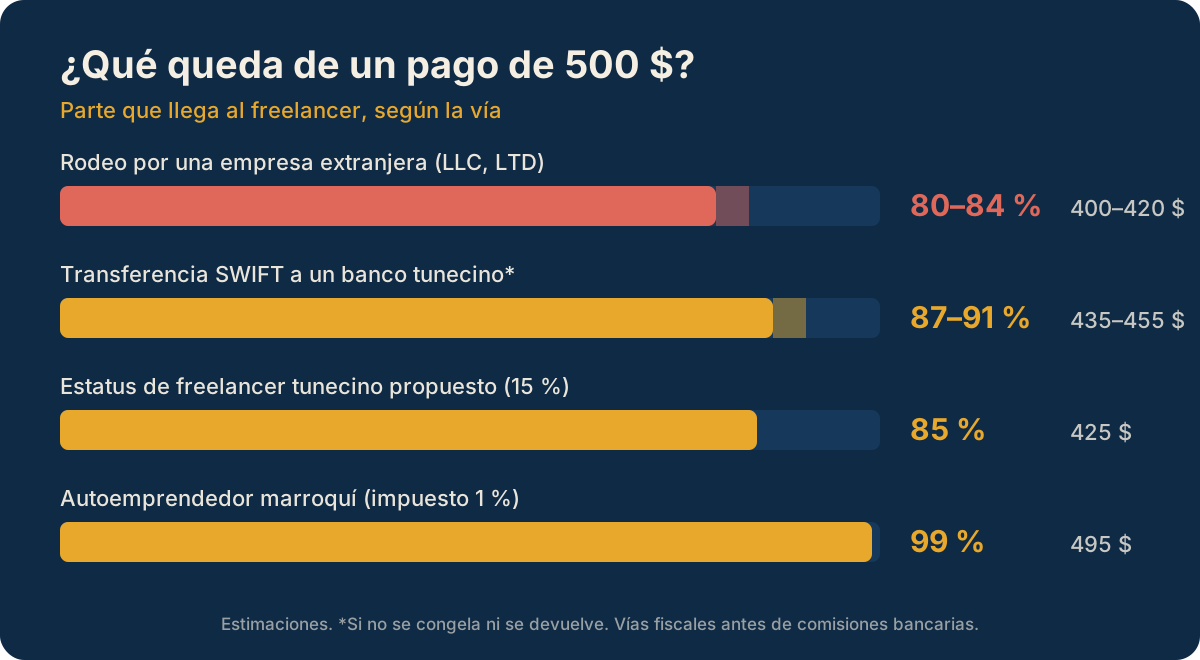
El gráfico deja clara una cosa: una contribución legal y transparente del 15 % al Estado dejaría al freelancer más dinero, y mucha más seguridad jurídica, que lo que hoy se pierde en rodeos e intermediarios.
La cuenta millonaria: lo que Túnez se está perdiendo
Esta sección separa dos tipos de cifras que a menudo se confunden. La parte A recoge datos medidos, publicados por el Banco Central. La parte B presenta un escenario predictivo, construido con supuestos declarados.
Parte A — Lo medido: un ecosistema que ya es digital (BCT, primer semestre de 2026)
| Indicador (primer semestre de 2026) | Valor | Variación interanual |
|---|---|---|
| Transacciones de pago electrónico (volumen) | 85,4 millones de operaciones | +9,8 % |
| Valor de las transacciones electrónicas | 15 425 millones de dinares | +11,2 % |
| Transacciones de pago en línea | 10,3 millones (771,4 millones de dinares) | +22,1 % en volumen, +28,1 % en valor |
| Monederos móviles activos | 218 886 | +5,5 % (desde 207 524) |
| Transacciones con monedero móvil | ≈5,12 millones (914,2 millones de dinares) | — |
Fuente: Banco Central de Túnez, «Paiements en chiffres», primer semestre de 2026, boletín n.º 17.
Estas cifras zanjan una cuestión: la limitación no es la adopción. Los tunecinos ya pagan en línea, usan tarjetas y monederos móviles a una escala creciente. El pago en línea es el segmento que más crece, un 22,1 % en volumen en un solo año. La infraestructura, los hábitos y las habilidades existen. Lo que no existe es un canal legal que conecte ese sistema doméstico con los ingresos del exterior. El techo es regulatorio, no tecnológico.
Parte B — Lo modelado: cuánto valdría abrir el canal (escenario, no previsión)
| Componente | Supuesto | Flujo anual |
|---|---|---|
| Nuevas exportaciones digitales formales | 50 000 freelancers × 800 $ al mes | 480 millones $ |
| Flujos cripto / USDT informales que entran en el sistema bancario | Formalización de parte del mercado paralelo actual | 300 millones $ |
| Inyección anual directa | 780 millones $ | |
| Impacto económico total | Multiplicador estándar de 1,4 | 1090 millones $ |
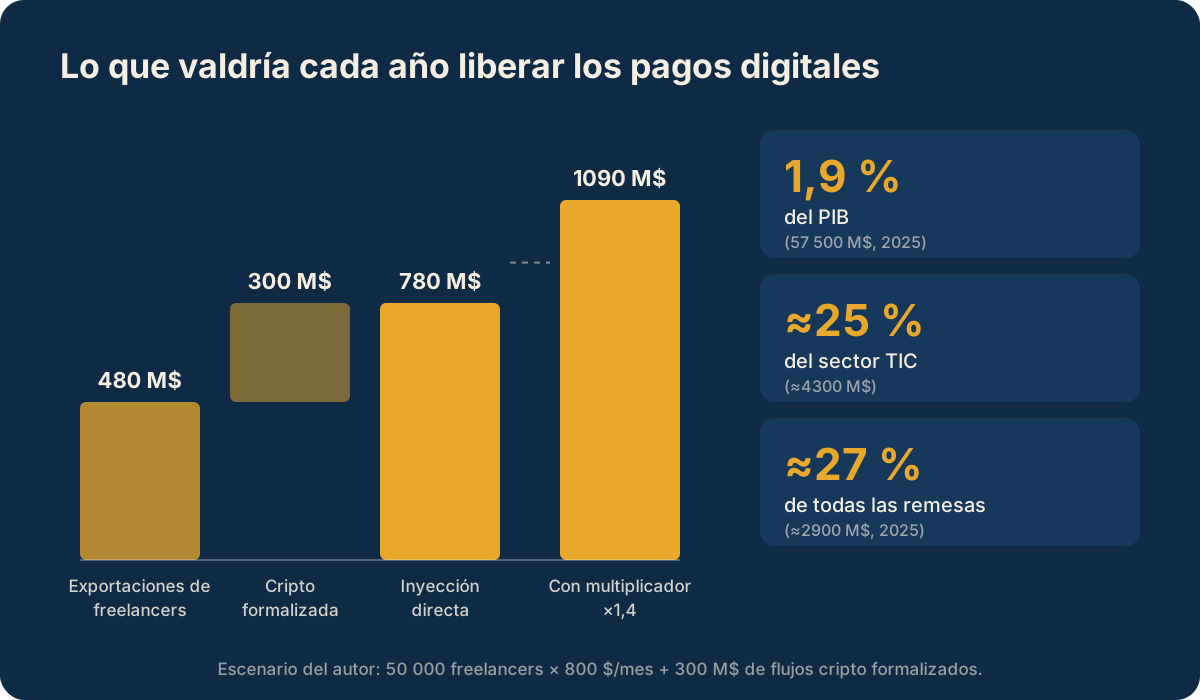
Comparado con los agregados oficiales de 2025, el escenario supone:
- El 1,9 % del PIB. El PIB de Túnez rondó los 57 500 millones de dólares en 2025 (Banco Mundial). Es coherente con el punto o punto y medio de crecimiento que el presidente de la Comisión de Finanzas del Parlamento asocia públicamente a un nuevo código de cambios.
- Cerca del 25 % del sector TIC, que pesa en torno al 7,5 % del PIB, unos 4300 millones de dólares.
- Cerca del 27 % de todas las remesas. Los tunecinos en el extranjero enviaron 8760 millones de dinares en 2025, unos 2900 millones de dólares. Los 780 millones directos equivaldrían a más de una cuarta parte, generados por personas que no habrían tenido que emigrar.
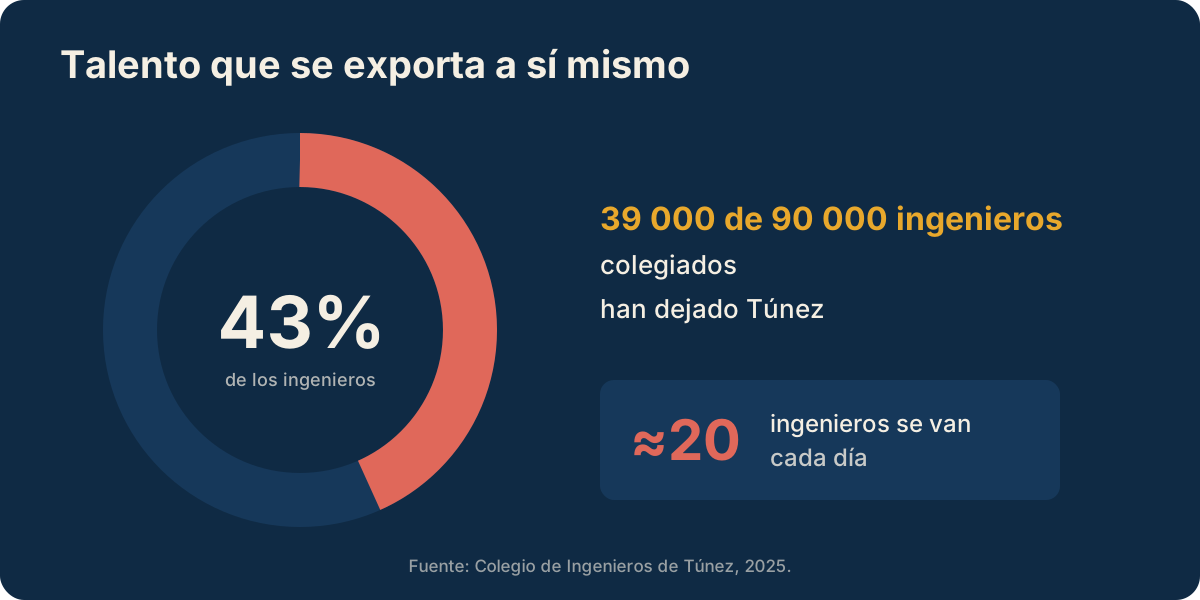
La emigración es la variable oculta. Según el Colegio de Ingenieros, 39 000 de sus 90 000 colegiados, un 43 %, ya han dejado el país, y unos 20 más se marchan cada día. Cada freelancer que no puede cobrar en casa es un candidato más a hacer las maletas.
El canal macroeconómico es sencillo. Una entrada adicional de divisas aliviaría la presión sobre las reservas del Banco Central, financiaría importaciones esenciales y reduciría la dependencia de un endeudamiento exterior caro. El dinero ya existe. Hoy da un rodeo alrededor de Túnez en lugar de pasar por él.
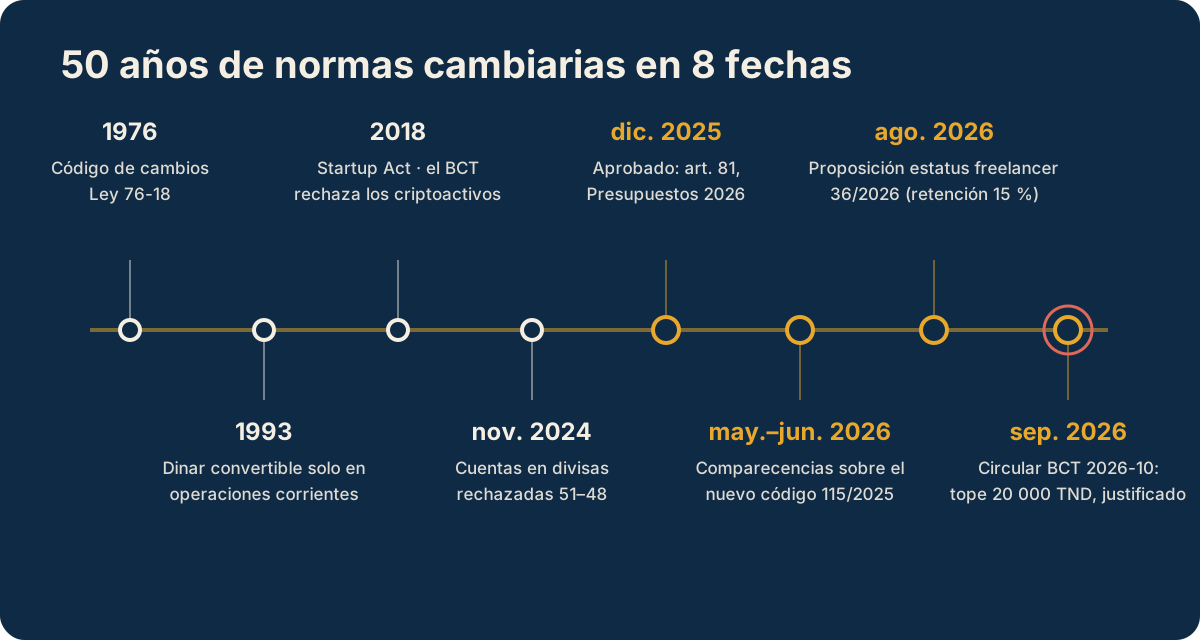
En qué punto está la reforma en 2026
Por primera vez en décadas, el marco legal se mueve. Justamente por eso los detalles importan ahora.
- Cuentas en divisas para residentes. Tras un primer rechazo en noviembre de 2024 (51 votos contra 48), el Parlamento aprobó en diciembre de 2025 la disposición que se convirtió en el artículo 81 de la Ley de Presupuestos de 2026. Los tunecinos residentes ya pueden abrir cuentas en divisas sin autorización previa del Banco Central. Las condiciones de funcionamiento todavía dependen de sus textos de aplicación.
- Un nuevo código de cambios. La proposición de ley n.º 115/2025, de 91 artículos, debe sustituir a la ley de 1976. Redefine la residencia, liberaliza las transferencias ligadas a la inversión, abre la puerta a cuentas en plataformas de pago internacionales y reconoce los criptoactivos. La Comisión de Finanzas celebró sus comparecencias en mayo y junio de 2026, mientras el Banco Central aún no había presentado su postura.
- Un estatus de freelancer. La proposición de ley n.º 36/2026 plantea reconocer oficialmente a los freelancers a cambio de una retención del 15 % sobre sus ingresos.
- Un nuevo reglamento de entidades de pago. La Circular n.º 2026-10 (véase arriba) moderniza la gobernanza, pero mantiene a las fintech en un perímetro exclusivamente en dinares y exclusivamente doméstico.
La hoja de ruta: 4 pasos para asegurar el futuro
Túnez no necesita reinventar la rueda. Necesita confiar en su juventud y asegurarse de que los textos que están sobre la mesa funcionen de verdad.
1. Un estatus de freelancer real y 100 % digital
Aprobar un estatus de freelancer que se obtenga en línea en un día, sin crear una empresa. Permitir recibir transferencias internacionales en una cuenta legal sin un sello por cada micropago: una declaración y una conciliación anual. A cambio del 15 %, garantizar cobertura social y una contabilidad sencilla.
2. Un «corredor de exportación digital» para las entidades de pago
Ampliar el perímetro de la Circular n.º 2026-10 para que las entidades de pago autorizadas y las pasarelas internacionales como Stripe y PayPal puedan cobrar ingresos en divisas por cuenta de exportadores registrados. Los fondos se convertirían o abonarían automáticamente, y el Banco Central recibiría los datos en tiempo real en lugar de papeles en ventanilla. Los estándares de gobernanza que la circular ya impone son justo los que harían seguro ese corredor.
3. Regular las stablecoins en lugar de criminalizarlas
Dejar de perseguir a jóvenes por tener cripto. Seguir los estándares internacionales: plataformas autorizadas, reglas claras de «conoce a tu cliente» (KYC), una fiscalidad razonable de las ganancias y un comercio entre particulares a la luz del día, donde se pueda rastrear y gravar.
4. Extender las libertades de la Startup Act a todos los trabajadores digitales
La Startup Act (Ley n.º 2018-20) fue un primer paso real: cuentas en divisas y una tarjeta tecnológica internacional de hasta 100 000 dinares al año. Pero sigue siendo un privilegio de un número limitado de start-ups con sello, y por tiempo limitado. Esas libertades deberían estar al alcance de cualquier trabajador y creador digital registrado, sin el límite de 8 años ni el filtro de la «escalabilidad».
Simulación: los tres caminos de Amin
Lo que sigue es una simulación compuesta, construida para hacer concretos los mecanismos jurídicos y financieros. Amin no es una persona real; los costes son supuestos de modelización basados en comisiones de mercado habituales, y las consecuencias legales proceden del texto de la Ley n.º 76-18.
Amin tiene 26 años y vive en Sfax. Desde un escritorio en una habitación alquilada cerca de Bab Bhar, dirige una plataforma de e-learning que vende cursos técnicos cortos a estudiantes de Europa, el Golfo y Norteamérica. Su venta media es de 20 dólares. En un año, unas 2500 ventas suman 50 000 dólares de ingresos, unos 145 000 dinares. Es más que la facturación del primer año de muchos exportadores tunecinos medianos, y todo ganado en línea. Para traer ese dinero a casa tiene tres puertas. Cada una tiene su precio.
Camino 1 — La SUARL tunecina: en regla, y atascado
Amin lo hace todo según las normas. Registra una sociedad unipersonal de responsabilidad limitada (SUARL), abre una cuenta de empresa y pide a sus plataformas internacionales que le paguen por transferencia SWIFT.
El primer pago, unos 950 dólares que agrupan 47 ventas, queda retenido por el departamento de cumplimiento del banco. El gestor pide «el contrato» que respalda los fondos. Amin explica que no hay contrato: hay 47 estudiantes, cada uno de los cuales hizo clic en «comprar» por 20 dólares. Le piden facturas firmadas y selladas, cuadradas con cada importe recibido. Tarda dos días en prepararlas. El siguiente pago pasa. El de después vuelve al remitente porque un campo de referencia no coincidía.
Prueba con una fintech tunecina, con la esperanza de algo más moderno. La Circular n.º 2026-10 cierra también esa puerta, negro sobre blanco. Las entidades de pago operan exclusivamente en dinares y dentro del territorio tunecino, y los fondos del extranjero tienen un tope de 20 000 dinares por operación y deben justificarse. La fintech puede ayudar a sus clientes tunecinos a pagarle. No puede conectarlo con el 98 % de sus clientes, que están en el extranjero.
El coste modelado:
- Comisiones sobre pagos pequeños. Cada transferencia SWIFT de unos 950 dólares cuesta unos 40 dólares en comisiones de transferencia e intermediarios (≈4,2 %), más un diferencial cambiario del 2 % al 4 %. Cuanto más pequeño es el pago, más pesa la comisión fija.
- Transferencias devueltas. En la simulación, una transferencia rechazada por trimestre supone pagar las comisiones dos veces y, a veces, convertir a peor tipo. Es la última capa.
- En total: Amin pierde aproximadamente entre el 10 % y el 13 % de sus primeros ingresos solo para cobrar.
- El tiempo: más que los porcentajes, la fricción le devora la semana. Papeleo, visitas a la sucursal e incertidumbre absorben la mayor parte de su atención. En sus palabras: «El 80 % de mi energía se va en cobrar, el 20 % en el producto».
Camino 2 — La LLC en el extranjero más declaración en Túnez: legal, pero con fugas
Sus compañeros le sugieren el rodeo habitual: una LLC estadounidense con cuenta de Stripe, más un alta fiscal local (patente) para declarar los ingresos en Túnez. Para no salirse del código de 1976, debe declarar sus activos en el extranjero (artículo 16) y repatriar sus ganancias por los canales autorizados. El modelo siguiente supone que lo hace todo.
| Partida de coste (anual, sobre 50 000 $ de ingresos) | Importe | Porcentaje |
|---|---|---|
| Agente registrado, tasas estatales y declaraciones de un CPA en EE. UU. | 900 $ | 1,8 % |
| Procesamiento de tarjetas en microventas de 20 $ (Stripe) | 2250 $ | 4,5 % |
| Transferencias SWIFT y doble conversión (USD → banco → TND) | 1230 $ | 2,5 % |
| Provisión para impuestos y cotizaciones en Túnez (supuesto) | 3500 $ | 7,0 % |
| Fuga total | 7880 $ | 15,8 % |
Si se suman el gestor contable tunecino, la asesoría legal para la declaración y el coste del tiempo invertido, el rango realista llega al 15,8 %–20 %.
Dos líneas de esa tabla sostienen todo el argumento. Los 3500 dólares son una contribución al Estado tunecino, y Amin la pagaría con gusto. Los otros 4380 dólares, el 8,8 % de sus ingresos, son una fuga sistémica pura. Van a intermediarios extranjeros, bancos corresponsales y diferenciales cambiarios, solo porque el sistema nacional no puede recibir el dinero directamente. Multiplicado por miles de creadores, es una exportación silenciosa de valor desde un país que necesita cada dólar.
Camino 3 — El nómada en la sombra: sin fricción, hasta que deja de serlo
La tercera puerta es la que muchos jóvenes tunecinos cruzan en silencio. Amin mantiene la LLC y su cuenta, no declara nada y vive de retiradas en cajeros con una tarjeta extranjera, complementadas cuando hace falta con la venta de USDT a compradores entre particulares que pagan en efectivo. En un buen mes, la fricción es casi nula. Eso es exactamente lo que hace atractivo este camino, y exactamente lo que lo hace peligroso.
Según la Ley n.º 76-18, el riesgo ya no se mide en porcentajes:
- Artículo 16: la cuenta no declarada de un residente en el extranjero incumple la obligación de declaración.
- Artículo 35: las infracciones cambiarias y sus tentativas se castigan con de un mes a cinco años de prisión. La multa va de 150 a 300 000 dinares y no puede ser inferior a cinco veces el importe en cuestión. Sobre los 50 000 dólares de Amin, eso supone un mínimo equivalente a unos 250 000 dólares. En caso de reincidencia, la pena de prisión puede elevarse a diez años.
- Artículo 36: el tribunal debe ordenar el decomiso de los fondos en cuestión. Si no pueden incautarse, impone un pago igual a su valor más el beneficio ilícito obtenido o pretendido.
El mercado informal añade riesgos que ninguna ley enumera: contrapartes que desaparecen, transferencias fraudulentas y un rastro de efectivo que puede exponer a todos los implicados. La ironía es completa. El ciudadano que trae a Túnez 50 000 dólares al año de demanda extranjera tiene la misma exposición penal que un contrabandista de divisas. Y nada de ese dinero llega al sistema bancario, a la base fiscal ni a las reservas del Banco Central.
Lo que revelan las tres puertas
| Camino 1: SUARL tunecina | Camino 2: LLC + declaración | Camino 3: nómada en la sombra | |
|---|---|---|---|
| Situación legal | Totalmente legal | Legal si se declara | Exposición penal |
| Ingresos perdidos por fricción | ≈10–13 % (fase inicial) | ≈15,8–20 % | Casi 0 %, hasta que llega la inspección |
| Previsibilidad | Muy baja | Media | Ninguna |
| Aporte a las reservas tunecinas | Sí, lentamente | Parcial, con retraso | Ninguno |
Cada camino o bien grava el cumplimiento, o bien deja escapar valor al extranjero, o bien criminaliza el éxito. Un sistema racional haría que la vía legal fuera la más barata. El de Túnez la convierte en la más cara. La reforma que hoy está en el Parlamento puede invertir esa clasificación. Ese es todo el argumento.
Conclusión: dejad trabajar a los jóvenes
La juventud tunecina no pide limosna. Pide al Estado que se aparte del camino y escriba normas que se puedan cumplir. Es completamente normal que el Estado y el Banco Central se queden con una parte justa de los ingresos generados en el extranjero. Lo que no es normal es tratar a toda una generación como delincuente por el «delito» de ser competitiva en el mercado global.
Hay una frase que escucho una y otra vez entre los jóvenes inclinados sobre sus portátiles en cafés abarrotados, de Túnez a Sfax:
« رانا ما حبّيناش نسرقو، حبّينا نخدمو برك »
«Nunca quisimos robar. Solo queríamos trabajar».
Es hora de reescribir las reglas: liberar la divisa, proteger a los creadores y dejar que Túnez construya su futuro digital en casa.
Si eres freelancer o fundador en fase inicial y quieres estructurar tu actividad en este contexto, descubre mis formaciones en emprendimiento y mis servicios de coaching.
Metodología y aviso: la parte A de «La cuenta millonaria» recoge datos oficiales del BCT. La parte B y la simulación son modelos del autor, basados en supuestos declarados; no son previsiones oficiales ni cifras auditadas. Las referencias legales remiten a la Ley n.º 76-18 tal como la publica el Banco Central de Túnez. Nada de lo aquí expuesto constituye asesoramiento jurídico, fiscal o financiero: la normativa está cambiando en 2026, así que consulta los textos más recientes y a un profesional cualificado antes de tomar decisiones.
Fuentes
- Ley n.º 76-18, de 21 de enero de 1976, de refundición y codificación de la legislación de cambios y de comercio exterior, en particular sus artículos 16, 35 y 36. Texto publicado por el BCT.
- Banco Central de Túnez. Paiements en chiffres, primer semestre de 2026 — boletín n.º 17.
- Challenges TN. Paiements en Tunisie : le mobile et l’e-commerce en forte hausse au S1 2026 (BCT).
- Managers (26 de septiembre de 2026). Nouvelle circulaire de la BCT : voici ce qui change pour les établissements de paiement.
- Managers (28 de septiembre de 2026). Circulaire sur les établissements de paiement : la BCT publie une version rectifiée.
- La Presse de Tunisie (27 de septiembre de 2026). BCT : de nouvelles règles pour les établissements de paiement.
- webdo. Paiement mobile : la BCT durcit les règles et impose un audit cyber annuel.
- La Presse de Tunisie (4 de junio de 2026). Réglementation de change : un nouveau code à l’examen.
- Tunisie Numérique (junio de 2026). Le Code des changes se rapproche de la séance plénière malgré l’absence de la Banque centrale.
- ilBoursa. Comptes en devises pour les résidents : ce que change la loi de finances 2026 (artículo 81).
- Launch Base Africa (4 de diciembre de 2025). Tunisia scraps 50-year forex rule to retain tech talent and startups.
- Le Courrier de l’Atlas (10 de agosto de 2026). Statut du freelance, PayPal, prélèvements : 5 choses à savoir sur la nouvelle proposition de loi (proposición n.º 36/2026).
- Stripe. Disponibilidad global.
- Banco Mundial. PIB (US$ a precios actuales) – Túnez.
- African Manager. Tunisia: workers’ remittances reach 8.8 billion dinars in 2025.
- Smart Tunisia. Sector TIC tunecino estimado en torno al 7,5 % del PIB.
- Entreprises Magazine (2025). La fuite des cerveaux s’accélère : 39 000 ingénieurs ont quitté la Tunisie.
- Startup Tunisia. Startup Act (Ley n.º 2018-20): ventajas para las start-ups.
- Reino de Marruecos. Ley n.º 114-13 sobre el estatus de autoemprendedor (2015).