Обновлено 3 октября 2026 года: добавлены циркуляр Центрального банка Туниса № 2026-10 и платёжная статистика ЦБ за первое полугодие 2026 года.
Главное: платёжная инфраструктура Туниса уже цифровая. В первом полугодии 2026 года было проведено рекордное количество электронных операций — 85,4 млн на сумму 15,425 млрд динаров. А правовая база — нет. Валютный режим по-прежнему регулируется законом 1976 года, а новые правила Центрального банка для платёжных организаций (циркуляр № 2026-10 от 25 сентября 2026 года) модернизируют корпоративное управление и кибербезопасность, но оставляют каждый национальный финтех запертым внутри динара и внутри территории Туниса. Молодой тунисец, который продаёт код, дизайн или курсы за рубеж, теряет на легальном получении оплаты примерно 10–20% выручки, а единственный способ без трений грозит уголовной ответственностью. Исход реформы 2026 года решат детали.
Представьте, что вы молодой талантливый тунисец в 2026 году. У вас есть ноутбук, быстрый интернет и навыки, чтобы запустить образовательную платформу, писать код для клиента из Берлина или разработать бренд для стартапа из Монреаля. Вы не просите места в госструктуре. Вы хотите честно работать, зарабатывать на жизнь и приносить валюту в собственную страну.
Но вместо того чтобы видеть в вас экспортёра, система видит подозреваемого. Каждый платёж из-за границы превращается в досье, которое нужно обосновать. Одна ошибка с зарубежным счётом или криптокошельком может обернуться делом о валютном нарушении — со штрафами и тюремным сроком.
В США, Европе или Индии фрилансер получает международный платёж через Stripe или PayPal за пару кликов. По соседству Марокко ещё в 2015 году дало своим фрилансерам простой правовой статус — «автопредприниматель» с налогом 1% от выручки за услуги. А Тунис по-прежнему живёт в финансовой капсуле, запечатанной в 1976 году.
Анатомия проблемы: система, построенная на подозрении
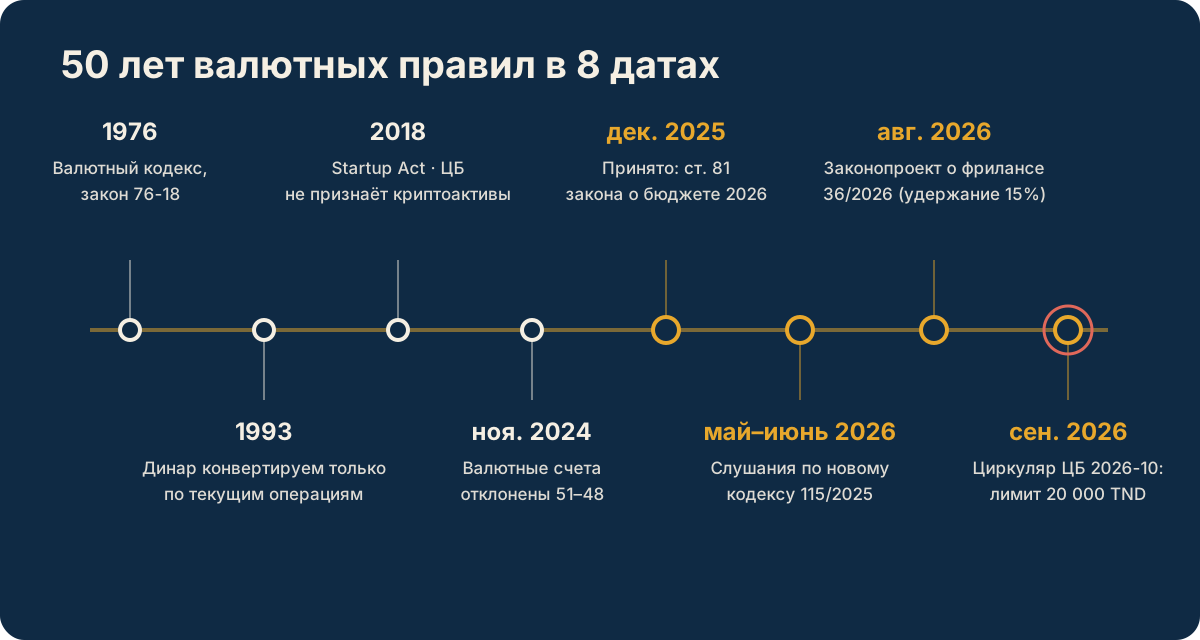
Действующий Валютный кодекс (закон № 76-18 от 21 января 1976 года) создавался для мира импортных лицензий и бумажных аккредитивов. В его основе лежит идея, что любой поток валюты — это риск, который нужно сдержать, а не доход, который стоит привлечь. Для фрилансеров и цифровых предпринимателей из этого вытекают три структурных барьера.
- Неконвертируемый динар. Динар конвертируем только по текущим операциям, а автоматический поток валюты остаётся под жёстким контролем Центрального банка. Stripe не включает Тунис в список поддерживаемых стран. Аккаунт PayPal, открытый в Тунисе, может отправлять деньги, но не может свободно их получать. Два самых распространённых в мире способа получить оплату онлайн закрыты.
- Ловушка зарубежной компании. Чтобы обойти ограничения, многие тунисцы регистрируют LLC в США или компанию в Великобритании. Но статья 16 кодекса 1976 года обязывает резидентов декларировать зарубежные активы, а перемещать их без разрешения — правонарушение. Оставаться в рамках закона — значит платить банковские комиссии, дважды конвертировать валюту, оплачивать иностранную бухгалтерию и юристов. Моделирование ниже оценивает эти издержки в 15,8–20% выручки — ещё до учёта любой премии за риск.
- Страх перед криптовалютой и USDT. С 2018 года Центральный банк отказывается признавать криптоактивы, а операции с ними подпадают под валютные правонарушения. Вместо того чтобы регулировать стейблкоины и отслеживать «чистые» цифровые деньги, государство выбрало тотальный запрет. Активность никуда не исчезла: она ушла в неформальные P2P-сделки и обмен наличными, где весь риск несёт молодёжь.
Кошмар у банковского окошка
Даже «отличники», которые идут официальным путём — SWIFT-переводом в тунисский банк, — часто попадают во вторую полосу препятствий.
- Замороженные переводы. Зарубежный клиент отправляет вам 500 долларов за логотип или курс. Деньги не просто поступают на счёт: отдел комплаенса банка блокирует их, пока вы не докажете, за что они получены.
- Допрос по поводу «justificatif». Вы идёте в отделение, стоите в очереди и оправдываетесь. От вас требуют договор с печатью или заверенный счёт за микроплатёж с глобальной платформы, которая никогда не выдавала бумажных документов. Если ваши бумаги не совпадают с шаблоном, деньги могут вернуть отправителю.
- Правила, которые меняются от окошка к окошку. Каждое отделение, а иногда и каждый сотрудник, толкует правила Центрального банка по-своему. Перевод, принятый в понедельник, в четверг могут заблокировать. Бизнес невозможно планировать при нулевой предсказуемости.
Циркуляр № 2026-10: модернизация в запертой комнате
25 сентября 2026 года Центральный банк Туниса опубликовал циркуляр № 2026-10 о правилах деятельности платёжных организаций. Он отменяет и заменяет циркуляр № 2018-16 от 31 декабря 2018 года и вступает в силу через три месяца после публикации. 28 сентября вышла исправленная французская версия; по словам ЦБ, в ней изменена только нумерация двух статей, но не их содержание. Считать этот документ запретом на расчёты с заграницей было бы ошибкой. Считать его либерализацией — тоже. Точнее всего назвать его институциональным сдерживанием с современным интерфейсом.
Что действительно меняется к лучшему. Циркуляр поднимает лимит платёжного счёта высшего («третьего») уровня до 20 000 динаров и открывает его как для физических, так и для юридических лиц. Он вводит отдельный торговый счёт для электронных платежей, на который не распространяются лимиты по уровням. Кроме того, он даёт платёжным организациям более ясные правила в части электронных денег, информационной безопасности и защиты персональных данных. Для внутреннего рынка это реальные улучшения.
Где возникает тупик. В том же тексте сказано, что платёжные услуги оказываются «исключительно в тунисских динарах и на территории Туниса». Средства из-за рубежа ограничены суммой, эквивалентной 20 000 динаров за операцию, и должны быть обоснованы. Значит, финтех с лицензией по этому циркуляру может улучшить то, как тунисцы платят друг другу. Но он не может стать мостом между тунисским автором и зарубежным клиентом.
Структурная ирония. Периметр остаётся внутренним, а нагрузка по комплаенсу становится почти банковской:
- комитет по аудиту и рискам при совете директоров;
- независимые функции внутреннего аудита, управления рисками и комплаенса;
- меры по противодействию отмыванию денег;
- ежегодный аудит информационной безопасности независимой фирмой, сертифицированной Национальным агентством по кибербезопасности;
- ежемесячная и ежеквартальная отчётность перед ЦБ.
Каждое требование по отдельности можно обосновать. Вместе они навязывают структуру издержек коммерческого банка стартапам, которым разрешено работать лишь на небольшой части банковского рынка. Регулятор укрепил управление трубой, но оставил её выход запаянным.
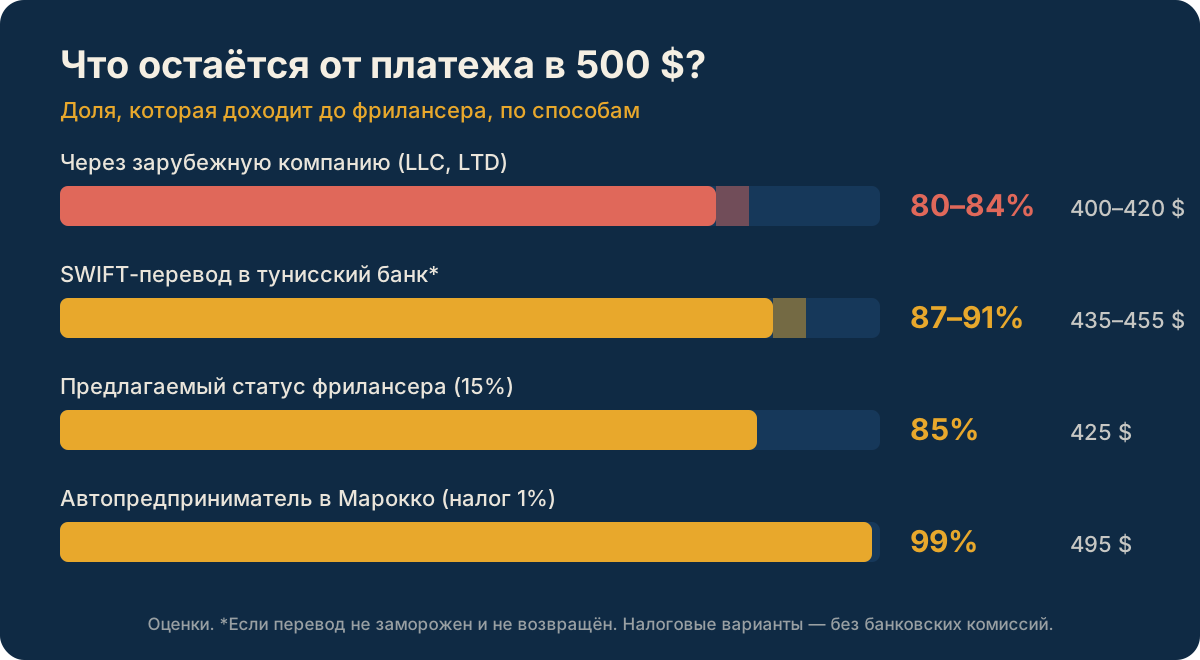
Этот график показывает главное: законный и прозрачный взнос государству в 15% оставил бы фрилансеру больше денег — и гораздо больше правовой определённости, — чем он сегодня теряет на обходных путях и посредниках.
Арифметика на миллионы: что теряет Тунис
Этот раздел разделяет два вида цифр, которые часто путают. Часть А — это измеренные данные, опубликованные Центральным банком. Часть Б — прогнозный сценарий, построенный на открыто названных допущениях.
Часть А — Измерено: экосистема уже цифровая (ЦБ Туниса, I полугодие 2026)
| Показатель (I полугодие 2026) | Значение | Изменение за год |
|---|---|---|
| Электронные платёжные операции (количество) | 85,4 млн операций | +9,8% |
| Сумма электронных операций | 15,425 млрд динаров | +11,2% |
| Онлайн-платежи (e-paiement) | 10,3 млн (771,4 млн динаров) | +22,1% по количеству, +28,1% по сумме |
| Активные мобильные кошельки | 218 886 | +5,5% (было 207 524) |
| Операции через мобильные кошельки | ≈5,12 млн (914,2 млн динаров) | — |
Источник: Центральный банк Туниса, «Paiements en chiffres», I полугодие 2026, бюллетень № 17.
Эти цифры закрывают один вопрос: дело не в готовности людей. Тунисцы уже платят онлайн, пользуются картами и мобильными кошельками во всё большем масштабе. Онлайн-платежи — самый быстрорастущий сегмент: +22,1% по количеству всего за год. Инфраструктура, привычки и навыки есть. Нет законного канала, который связал бы эту внутреннюю систему с доходами из-за рубежа. Потолок регуляторный, а не технологический.
Часть Б — Смоделировано: сколько может стоить открытие канала (сценарий, а не прогноз)
| Составляющая | Допущение | Годовой поток |
|---|---|---|
| Новый легальный цифровой экспорт | 50 000 фрилансеров × 800 $ в месяц | 480 млн $ |
| Теневые крипто- и USDT-потоки, выведенные в банковскую систему | Легализация части нынешнего неформального рынка | 300 млн $ |
| Прямой годовой приток | 780 млн $ | |
| Общий экономический эффект | Стандартный мультипликатор 1,4 | 1,09 млрд $ |
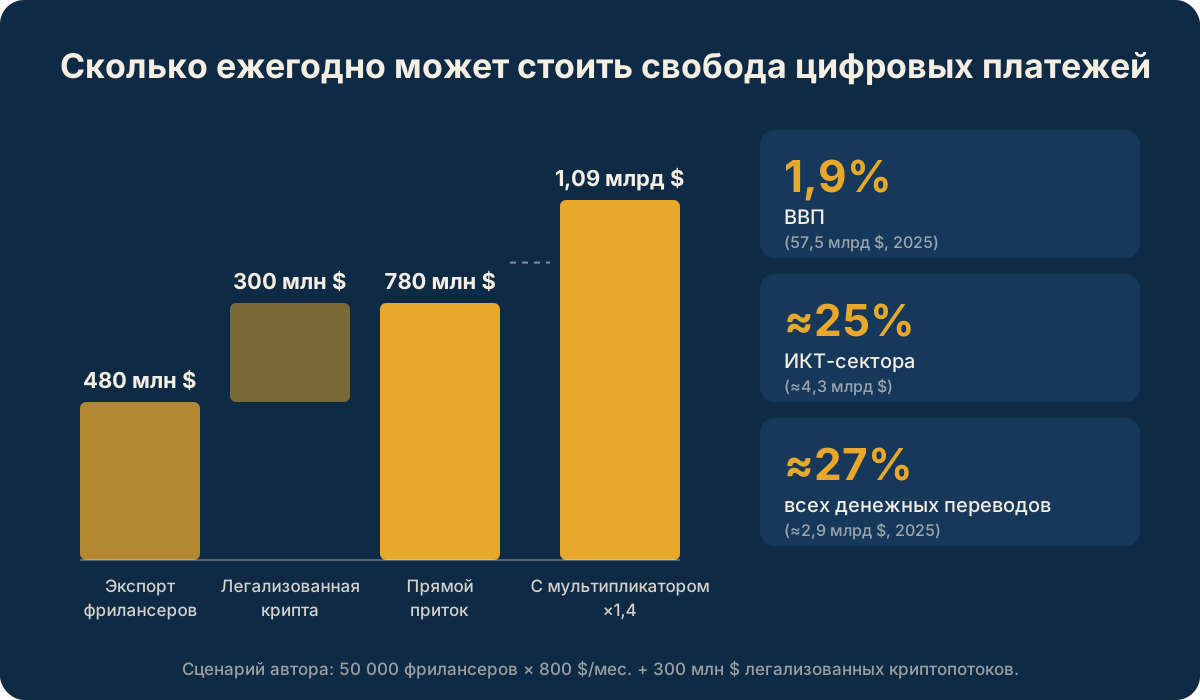
В сопоставлении с официальными показателями 2025 года сценарий означает:
- 1,9% ВВП. ВВП Туниса в 2025 году составил около 57,5 млрд долларов (Всемирный банк). Это согласуется с 1–1,5 пункта роста, которые председатель бюджетно-финансового комитета парламента публично связывает с новым Валютным кодексом.
- Около 25% ИКТ-сектора, на который приходится примерно 7,5% ВВП, то есть около 4,3 млрд долларов.
- Около 27% всех денежных переводов. Тунисцы за рубежом прислали домой 8,76 млрд динаров в 2025 году — около 2,9 млрд долларов. Прямые 780 млн составили бы больше четверти этой суммы, причём их заработали бы люди, которым не пришлось эмигрировать.
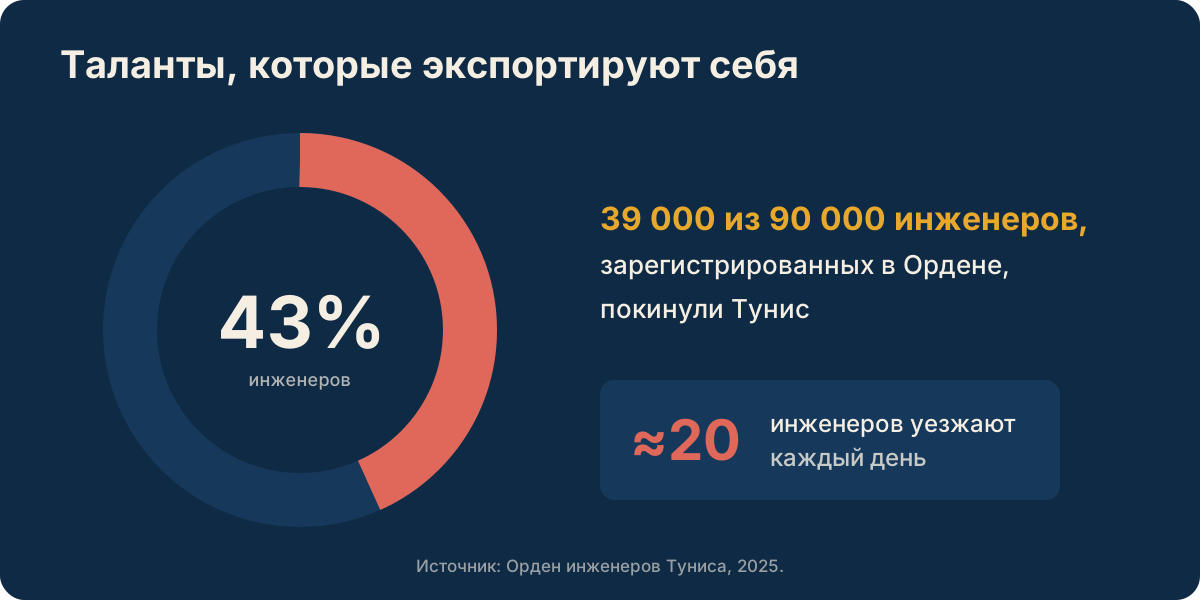
Эмиграция — скрытая переменная. По данным Ордена инженеров, 39 000 из 90 000 зарегистрированных инженеров, то есть 43%, уже покинули страну, и ещё около 20 уезжают каждый день. Каждый фрилансер, который не может получить оплату дома, — ещё один кандидат на отъезд.
Макроэкономический механизм прост. Дополнительный приток валюты снизил бы давление на резервы Центрального банка, профинансировал бы необходимый импорт и уменьшил бы зависимость от дорогих внешних займов. Деньги уже существуют. Просто сегодня они текут в обход Туниса, а не через него.
На каком этапе реформа в 2026 году
Впервые за десятилетия правовая база приходит в движение. Именно поэтому сейчас так важны детали.
- Валютные счета для резидентов. После первого отказа в ноябре 2024 года (51 голос против 48) в декабре 2025 года парламент принял норму, ставшую статьёй 81 Закона о бюджете на 2026 год. Теперь резиденты Туниса могут открывать валютные счета без предварительного разрешения ЦБ. Условия работы этих счетов всё ещё зависят от подзаконных актов Центрального банка.
- Новый Валютный кодекс. Законопроект № 115/2025 из 91 статьи должен заменить закон 1976 года. Он по-новому определяет понятие резидента, либерализует переводы, связанные с инвестициями, открывает путь к счетам на международных платёжных платформах и признаёт криптоактивы. Бюджетно-финансовый комитет провёл слушания в мае и июне 2026 года, а Центральный банк так и не представил свою позицию.
- Статус фрилансера. Законопроект № 36/2026 предлагает официально признать фрилансеров в обмен на удержание 15% с их доходов.
- Новые правила для платёжных организаций. Циркуляр № 2026-10 (см. выше) модернизирует управление, но оставляет финтех в периметре «только динар, только внутри страны».
План действий: 4 шага, чтобы спасти будущее
Тунису не нужно изобретать велосипед. Ему нужно довериться своей молодёжи и добиться, чтобы тексты, которые сейчас на столе, заработали на практике.
1. Настоящий цифровой статус фрилансера
Ввести статус фрилансера, который можно получить онлайн за один день, без регистрации компании. Разрешить получать международные переводы на законный счёт без печати на каждый микроплатёж: одна декларация и одна годовая сверка. В обмен на 15% — гарантировать социальное страхование и простой учёт.
2. «Цифровой экспортный коридор» для платёжных организаций
Расширить периметр циркуляра № 2026-10, чтобы лицензированные платёжные организации и международные шлюзы вроде Stripe и PayPal могли принимать валютную выручку зарегистрированных экспортёров. Средства конвертировались бы или зачислялись автоматически, а Центральный банк получал бы данные об операциях в реальном времени, а не бумаги у окошка. Стандарты управления, которые циркуляр уже вводит, — именно то, что сделало бы такой коридор безопасным.
3. Регулировать стейблкоины, а не криминализировать их
Перестать преследовать молодых людей за владение криптовалютой. Следовать международным стандартам: лицензированные платформы, понятные правила KYC («знай своего клиента»), разумный налог на прирост капитала и P2P-торговля на свету, где её можно отследить и обложить налогом.
4. Распространить свободы Startup Act на всех цифровых специалистов
Startup Act (закон № 2018-20) стал настоящим первым шагом: валютные счета и международная технологическая карта с лимитом до 100 000 динаров в год. Но это по-прежнему привилегия ограниченного числа стартапов с официальным статусом и на ограниченный срок. Эти свободы должны быть доступны любому зарегистрированному цифровому специалисту и автору контента — без 8-летнего ограничения и без фильтра «масштабируемости».
Моделирование: три пути Амина
Ниже — собирательная модель, призванная показать правовые и финансовые механизмы на конкретном примере. Амин — не реальный человек; суммы издержек — допущения модели, основанные на типичных рыночных комиссиях, а правовые последствия взяты из текста закона № 76-18.
Амину 26 лет, он живёт в Сфаксе. Из съёмной комнаты рядом с Баб-Бхаром он управляет образовательной платформой, которая продаёт короткие технические курсы студентам из Европы, стран Залива и Северной Америки. Средний чек — 20 долларов. За год около 2 500 продаж складываются в 50 000 долларов выручки — примерно 145 000 динаров. Это больше, чем выручка многих средних тунисских экспортёров в первый год работы, и всё заработано онлайн. Чтобы получить эти деньги дома, у него есть три двери. У каждой своя цена.
Путь 1 — Тунисская SUARL: всё по закону, и всё стоит
Амин делает всё по правилам. Он регистрирует компанию с одним участником (SUARL), открывает расчётный счёт и просит международные платформы перечислять выплаты через SWIFT.
Первую выплату — около 950 долларов за 47 продаж — блокирует отдел комплаенса банка. Сотрудник требует «договор», на основании которого поступили средства. Амин объясняет, что договора нет: есть 47 студентов, каждый из которых нажал «купить» за 20 долларов. От него требуют подписанные и заверенные печатью счета, сверенные с каждой поступившей суммой. На их подготовку уходит два дня. Следующая выплата проходит. Ещё одну возвращают отправителю, потому что не совпало поле назначения платежа.
Он обращается в тунисский финтех в надежде на что-то более современное. Циркуляр № 2026-10 закрывает и эту дверь — чёрным по белому. Платёжные организации работают исключительно в динарах и на территории Туниса, а средства из-за рубежа ограничены 20 000 динаров за операцию и должны быть обоснованы. Финтех может помочь его тунисским клиентам заплатить ему. Но связать его с 98% клиентов, которые находятся за границей, он не может.
Смоделированные издержки:
- Комиссии на небольших выплатах. Каждый SWIFT-перевод примерно на 950 долларов обходится около 40 долларов комиссий за перевод и банков-посредников (≈4,2%), плюс 2–4% валютного спреда. Чем меньше выплата, тем сильнее давит фиксированная комиссия.
- Возвращённые переводы. В модели один отклонённый перевод в квартал означает двойную оплату комиссий, а иногда и конвертацию по худшему курсу. Это последний слой издержек.
- Итого: Амин теряет примерно 10–13% выручки на начальном этапе только на том, чтобы получить оплату.
- Время: сильнее процентов трения съедают его неделю. Бумаги, походы в банк и неопределённость поглощают большую часть его рабочего внимания. По его словам: «80% энергии уходит на то, чтобы получить деньги, и только 20% — на продукт».
Путь 2 — LLC за рубежом плюс декларирование в Тунисе: законно, но с утечками
Знакомые советуют ему стандартный обходной путь: американская LLC со счётом в Stripe плюс местная налоговая регистрация (patente), чтобы декларировать доход в Тунисе. Чтобы не нарушить кодекс 1976 года, он должен задекларировать зарубежные активы (статья 16) и возвращать заработок через разрешённые каналы. Модель ниже предполагает, что он делает всё это.
| Статья издержек (в год, при выручке 50 000 $) | Сумма | Доля |
|---|---|---|
| Зарегистрированный агент, сборы штата и отчётность через CPA в США | 900 $ | 1,8% |
| Обработка карт при микропродажах по 20 $ (Stripe) | 2 250 $ | 4,5% |
| SWIFT-переводы и двойная конвертация (USD → банк → TND) | 1 230 $ | 2,5% |
| Резерв на налоги и взносы в Тунисе (допущение) | 3 500 $ | 7,0% |
| Общая утечка | 7 880 $ | 15,8% |
Если добавить тунисского бухгалтера, юридическую консультацию по декларированию и стоимость потраченного времени, реалистичный диапазон составит 15,8–20%.
Весь аргумент держится на двух строках этой таблицы. 3 500 долларов — это вклад в бюджет Туниса, и Амин заплатил бы его охотно. Оставшиеся 4 380 долларов, 8,8% выручки, — чистая системная утечка. Они уходят иностранным посредникам, банкам-корреспондентам и на валютные спреды только потому, что национальная система не может принять эти деньги напрямую. Умноженное на тысячи авторов, это тихий экспорт стоимости из страны, которой нужен каждый доллар.
Путь 3 — Теневой кочевник: без трений, пока не начнутся проблемы
Третья дверь — та, через которую многие молодые тунисцы проходят молча. Амин оставляет LLC и её счёт, ничего не декларирует и живёт на снятия наличных в банкоматах с иностранной карты, при необходимости продавая USDT покупателям на P2P-рынке за наличные. В удачный месяц трения почти нулевые. Именно это делает путь привлекательным — и именно это делает его опасным.
По закону № 76-18 риск здесь измеряется уже не в процентах:
- Статья 16: незадекларированный зарубежный счёт резидента нарушает обязанность декларирования.
- Статья 35: валютные правонарушения и покушения на них наказываются лишением свободы на срок от одного месяца до пяти лет. Штраф составляет от 150 до 300 000 динаров и не может быть меньше пятикратной суммы нарушения. Для 50 000 долларов Амина это минимум около 250 000 долларов в эквиваленте. При повторном нарушении срок заключения может быть увеличен до десяти лет.
- Статья 36: суд обязан конфисковать средства, являющиеся предметом нарушения. Если их невозможно изъять, назначается взыскание в размере их стоимости плюс полученной или ожидаемой незаконной прибыли.
Неформальный рынок добавляет риски, которых нет ни в одном законе: контрагенты, которые исчезают, мошеннические переводы, наличный след, способный подставить всех участников. Ирония полная. Гражданин, который приносит в Тунис 50 000 долларов зарубежного спроса в год, рискует так же, как валютный контрабандист. При этом ни один динар из этих денег не попадает ни в банковскую систему, ни в налоговую базу, ни в резервы Центрального банка.
Что показывают три двери
| Путь 1: тунисская SUARL | Путь 2: LLC + декларирование | Путь 3: теневой кочевник | |
|---|---|---|---|
| Правовой статус | Полностью законно | Законно при декларировании | Уголовный риск |
| Потери выручки на трениях | ≈10–13% (на старте) | ≈15,8–20% | Почти 0% — до проверки |
| Предсказуемость | Очень низкая | Средняя | Нулевая |
| Польза для резервов Туниса | Да, но медленно | Частичная, с задержкой | Никакой |
Каждый путь либо облагает налогом законопослушность, либо выводит стоимость за рубеж, либо криминализирует успех. Рациональная система сделала бы законный путь самым дешёвым. Тунисская делает его самым дорогим. Реформа, которая сейчас находится в парламенте, может перевернуть этот порядок. В этом и состоит весь аргумент.
Вывод: дайте молодёжи работать
Тунисская молодёжь не просит подачек. Она просит государство отойти в сторону и написать правила, которые можно соблюдать. Совершенно нормально, что государство и Центральный банк забирают справедливую долю доходов, заработанных за рубежом. Ненормально другое — обращаться с целым поколением как с преступниками за «вину» быть конкурентоспособными на мировом рынке.
Есть фраза, которую я снова и снова слышу от молодых ребят, склонившихся над ноутбуками в переполненных кафе от Туниса до Сфакса:
« رانا ما حبّيناش نسرقو، حبّينا نخدمو برك »
«Мы никогда не хотели воровать. Мы просто хотели работать».
Пора переписать правила: освободить валюту, защитить тех, кто создаёт, и позволить Тунису строить своё цифровое будущее у себя дома.
Если вы фрилансер или начинающий основатель и хотите выстроить свою деятельность в этих условиях, познакомьтесь с моими тренингами по предпринимательству и услугами коучинга.
Методология и оговорка: часть А раздела «Арифметика на миллионы» содержит официальные данные ЦБ Туниса. Часть Б и моделирование — авторские модели на основе открыто названных допущений; это не официальные прогнозы и не аудированные данные. Правовые ссылки относятся к закону № 76-18 в редакции, опубликованной Центральным банком Туниса. Ничто в статье не является юридической, налоговой или финансовой консультацией: в 2026 году правила меняются, поэтому проверяйте актуальные тексты и консультируйтесь с квалифицированным специалистом, прежде чем принимать решения.
Источники
- Закон Туниса № 76-18 от 21 января 1976 года о пересмотре и кодификации законодательства о валютных операциях и внешней торговле, в частности статьи 16, 35 и 36. Текст, опубликованный ЦБ Туниса.
- Центральный банк Туниса. Paiements en chiffres, I полугодие 2026 — бюллетень № 17.
- Challenges TN. Paiements en Tunisie : le mobile et l’e-commerce en forte hausse au S1 2026 (BCT).
- Managers (26 сентября 2026). Nouvelle circulaire de la BCT : voici ce qui change pour les établissements de paiement.
- Managers (28 сентября 2026). Circulaire sur les établissements de paiement : la BCT publie une version rectifiée.
- La Presse de Tunisie (27 сентября 2026). BCT : de nouvelles règles pour les établissements de paiement.
- webdo. Paiement mobile : la BCT durcit les règles et impose un audit cyber annuel.
- La Presse de Tunisie (4 июня 2026). Réglementation de change : un nouveau code à l’examen.
- Tunisie Numérique (июнь 2026). Le Code des changes se rapproche de la séance plénière malgré l’absence de la Banque centrale.
- ilBoursa. Comptes en devises pour les résidents : ce que change la loi de finances 2026 (статья 81).
- Launch Base Africa (4 декабря 2025). Tunisia scraps 50-year forex rule to retain tech talent and startups.
- Le Courrier de l’Atlas (10 августа 2026). Statut du freelance, PayPal, prélèvements : 5 choses à savoir sur la nouvelle proposition de loi (законопроект № 36/2026).
- Stripe. Global availability.
- Всемирный банк. ВВП (в текущих долларах США) — Тунис.
- African Manager. Tunisia: workers’ remittances reach 8.8 billion dinars in 2025.
- Smart Tunisia. Доля ИКТ-сектора Туниса оценивается примерно в 7,5% ВВП.
- Entreprises Magazine (2025). La fuite des cerveaux s’accélère : 39 000 ingénieurs ont quitté la Tunisie.
- Startup Tunisia. Startup Act (закон № 2018-20): преимущества для стартапов.
- Королевство Марокко. Закон № 114-13 о статусе автопредпринимателя (2015).