Mis à jour le 3 octobre 2026 : intégration de la circulaire n° 2026-10 de la Banque centrale de Tunisie et des statistiques de paiement de la BCT pour le premier semestre 2026.
À retenir : l’infrastructure de paiement tunisienne est déjà numérique. Le premier semestre 2026 a enregistré un record de 85,4 millions de transactions électroniques, pour 15,425 milliards de dinars. Le cadre juridique, lui, ne l’est pas. Le change reste régi par une loi de 1976, et le nouveau règlement de la Banque centrale pour les établissements de paiement (circulaire n° 2026-10 du 25 septembre 2026) modernise la gouvernance et la cybersécurité tout en maintenant chaque fintech nationale enfermée dans le dinar et dans le territoire tunisien. Pour un jeune Tunisien qui vend du code, du design ou des formations à l’étranger, être payé légalement coûte environ 10 % à 20 % du chiffre d’affaires, et la seule alternative sans friction l’expose au pénal. La réforme de 2026 se jouera dans ses détails.
Imaginez-vous jeune Tunisien, talentueux, en 2026. Vous avez un ordinateur portable, une bonne connexion et les compétences pour lancer une plateforme d’e-learning, coder pour un client à Berlin ou créer l’identité visuelle d’une start-up à Montréal. Vous ne demandez pas un poste dans la fonction publique. Vous voulez travailler dur, gagner votre vie et faire entrer des devises dans votre propre pays.
Au lieu d’être traité comme un exportateur, vous êtes traité comme un suspect. Chaque paiement venu de l’étranger devient un dossier à justifier. Une erreur avec un compte à l’étranger ou un portefeuille crypto peut se transformer en infraction de change, passible d’amendes et de prison.
Aux États-Unis, en Europe ou en Inde, un freelance encaisse un paiement international via Stripe ou PayPal en quelques clics. Juste à côté, le Maroc a offert à ses indépendants un statut simple dès 2015 : l’auto-entrepreneur, imposé à 1 % du chiffre d’affaires pour les services. La Tunisie, elle, vit toujours dans une capsule financière scellée en 1976.
Anatomie du problème : un système fondé sur la méfiance
Le code des changes actuel (loi n° 76-18 du 21 janvier 1976) a été pensé pour un monde de licences d’importation et de crédits documentaires sur papier. Son architecture part du principe que tout flux de devises est un risque à contenir, et non une recette à capter. Pour les freelances et les entrepreneurs du numérique, il en découle trois verrous structurels.
- Le dinar inconvertible. Le dinar n’est convertible que pour les opérations courantes, et la circulation automatisée des devises reste sous le contrôle strict de la Banque centrale. Stripe ne compte pas la Tunisie parmi ses pays pris en charge. Un compte PayPal ouvert en Tunisie peut envoyer de l’argent, mais pas en recevoir librement. Les deux moyens les plus répandus au monde pour être payé en ligne nous sont fermés.
- Le piège de la société à l’étranger. Pour contourner ces limites, beaucoup de Tunisiens créent une LLC américaine ou une société britannique. Mais l’article 16 du code de 1976 oblige les résidents à déclarer leurs avoirs à l’étranger, et les mouvoir sans autorisation constitue une infraction. Rester en règle, c’est empiler frais bancaires, doubles conversions, comptabilité étrangère et conseils juridiques. La simulation présentée plus loin chiffre ce coût entre 15,8 % et 20 % du chiffre d’affaires, avant toute prime de risque.
- La phobie de la crypto et de l’USDT. Depuis 2018, la Banque centrale refuse de reconnaître les crypto-actifs, et leur usage relève des infractions de change. Plutôt que d’encadrer les stablecoins et de tracer l’argent numérique propre, l’État a choisi l’interdiction totale. L’activité n’a pas disparu : elle est passée dans l’informel, entre échanges de pair à pair et remises en espèces, où ce sont les jeunes qui portent tout le risque.
Le cauchemar du guichet bancaire
Même les « bons élèves » qui passent par la voie officielle, un virement SWIFT vers une banque tunisienne, découvrent souvent un second parcours du combattant.
- Les virements bloqués. Un client étranger vous envoie 500 dollars pour un logo ou une formation. L’argent n’arrive pas tout simplement : le service conformité de la banque le met en attente jusqu’à ce que vous prouviez de quoi il s’agit.
- L’interrogatoire du « justificatif ». Vous vous déplacez à l’agence, vous faites la queue et vous vous justifiez. On vous réclame un contrat tamponné ou une facture certifiée pour un micro-paiement venu d’une plateforme mondiale qui n’a jamais émis le moindre document papier. Si votre dossier ne correspond pas au modèle, les fonds peuvent être renvoyés à l’expéditeur.
- Des règles qui changent d’un guichet à l’autre. Chaque agence, parfois chaque employé, interprète à sa manière les règles de la Banque centrale. Un virement accepté le lundi peut être bloqué le jeudi. Aucune activité ne se planifie sans prévisibilité.
Circulaire n° 2026-10 : une modernisation dans une pièce fermée à clé
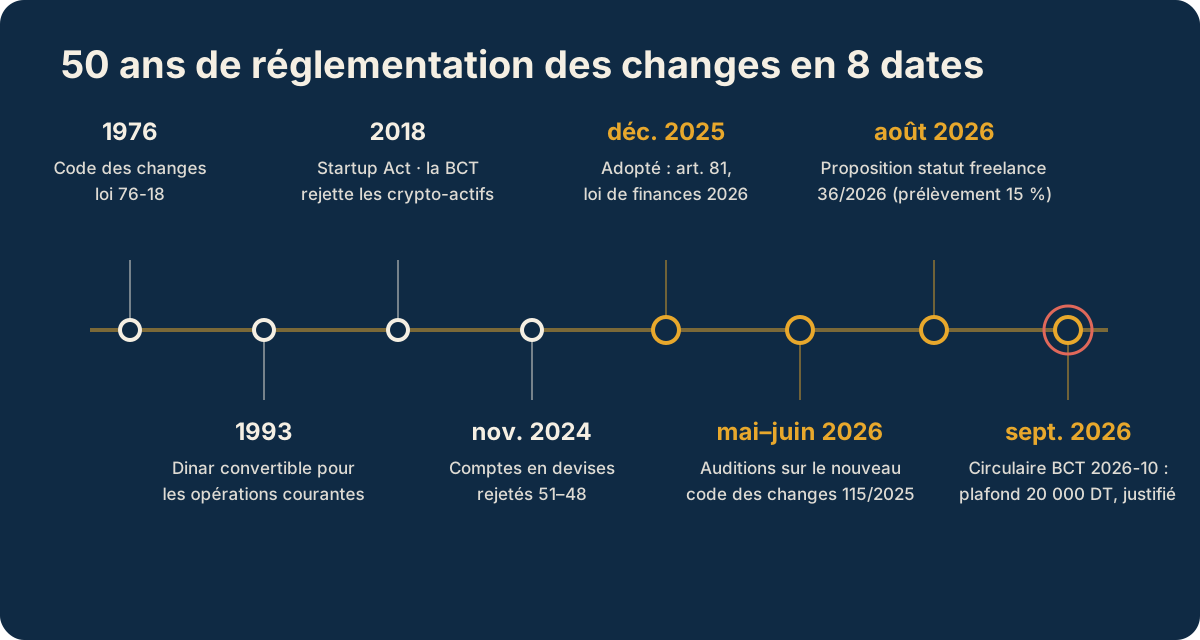
Le 25 septembre 2026, la Banque centrale de Tunisie a publié la circulaire n° 2026-10 relative aux règles régissant les établissements de paiement. Elle abroge et remplace la circulaire n° 2018-16 du 31 décembre 2018 et entre en vigueur trois mois après sa publication. Une version française rectifiée a suivi le 28 septembre ; selon la BCT, elle ne corrige que la numérotation de deux articles, sans en changer le fond. Y voir une interdiction de la compensation avec l’étranger serait faux. Y voir une libéralisation le serait tout autant. Le plus juste est de parler de confinement institutionnel sous une interface moderne.
Ce qui avance réellement. La circulaire porte le plafond du compte de paiement le plus élevé (« niveau 3 ») à 20 000 dinars et l’ouvre aux personnes physiques comme aux personnes morales. Elle crée un compte marchand dédié aux flux de paiements électroniques, non soumis aux plafonds par niveau. Elle donne aussi aux établissements de paiement un cadre plus clair pour la monnaie électronique, la sécurité des systèmes d’information et la protection des données personnelles. Ce sont de vrais progrès pour le marché domestique.
Là où tout se bloque. Le même texte précise que les services de paiement sont fournis « exclusivement en dinar tunisien et à l’intérieur du territoire tunisien ». Les fonds provenant de l’étranger sont limités à la contre-valeur de 20 000 dinars par opération et doivent être justifiés. Une fintech agréée sous cette circulaire peut donc améliorer la manière dont les Tunisiens se paient entre eux. Elle ne peut pas devenir le pont entre un créateur tunisien et un client étranger.
L’ironie structurelle. Alors que le périmètre reste domestique, la charge de conformité devient quasi bancaire :
- un comité d’audit et des risques émanant du conseil d’administration ;
- des fonctions de contrôle indépendantes pour l’audit, la gestion des risques et la conformité ;
- des dispositifs de lutte contre le blanchiment ;
- un audit annuel de sécurité des systèmes d’information par un cabinet indépendant certifié par l’Agence nationale de la cybersécurité ;
- un reporting mensuel et trimestriel à la Banque centrale.
Chaque exigence se défend isolément. Prises ensemble, elles imposent la structure de coûts d’une banque commerciale à des start-up autorisées à n’opérer que sur une fraction du marché d’une banque. Le régulateur a renforcé la gouvernance du tuyau tout en gardant sa sortie scellée.
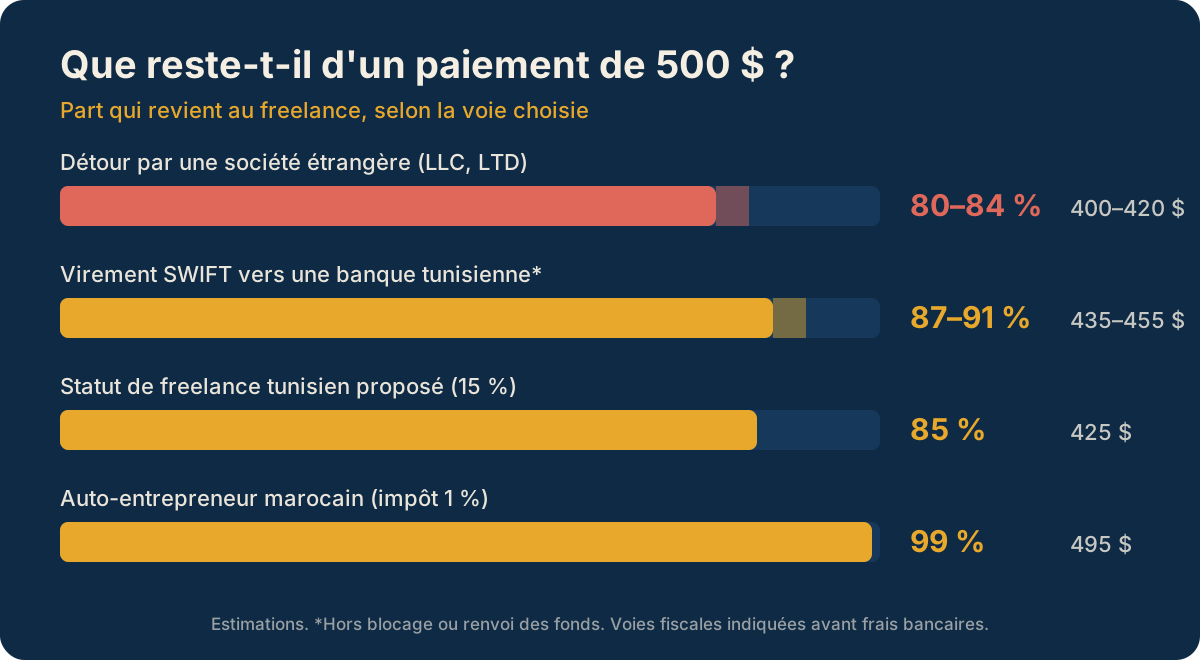
Ce graphique dit quelque chose d’essentiel : une contribution légale et transparente de 15 % à l’État laisserait au freelance plus d’argent, et bien plus de sécurité juridique, que ce qu’il perd aujourd’hui en détours et en intermédiaires.
Le calcul qui se chiffre en millions : ce que la Tunisie laisse filer
Cette section distingue deux types de chiffres souvent confondus. La partie A présente des données mesurées, publiées par la Banque centrale. La partie B présente un scénario prospectif, fondé sur des hypothèses explicites.
Partie A — Mesuré : un écosystème déjà numérique (BCT, 1er semestre 2026)
| Indicateur (1er semestre 2026) | Valeur | Évolution sur un an |
|---|---|---|
| Transactions de paiement électronique (volume) | 85,4 millions d’opérations | +9,8 % |
| Valeur des transactions électroniques | 15,425 milliards de dinars | +11,2 % |
| Transactions de paiement en ligne (e-paiement) | 10,3 millions (771,4 millions de dinars) | +22,1 % en volume, +28,1 % en valeur |
| Portefeuilles mobiles actifs | 218 886 | +5,5 % (contre 207 524) |
| Transactions par portefeuille mobile | ≈5,12 millions (914,2 millions de dinars) | — |
Source : Banque centrale de Tunisie, « Paiements en chiffres », 1er semestre 2026, bulletin n° 17.
Ces chiffres tranchent une question : la contrainte n’est pas l’adoption. Les Tunisiens paient déjà en ligne, utilisent leurs cartes et des portefeuilles mobiles à une échelle croissante. Le paiement en ligne est le segment le plus dynamique, en hausse de 22,1 % en volume en un an. L’infrastructure, les habitudes et les compétences existent. Ce qui manque, c’est un canal légal reliant ce système domestique aux revenus venus de l’étranger. Le plafond est réglementaire, pas technologique.
Partie B — Modélisé : ce que vaudrait l’ouverture du canal (scénario, pas prévision)
| Composante | Hypothèse | Flux annuel |
|---|---|---|
| Nouvelles exportations numériques déclarées | 50 000 freelances × 800 $ par mois | 480 millions $ |
| Flux crypto / USDT informels ramenés dans le système bancaire | Formalisation d’une partie du marché parallèle actuel | 300 millions $ |
| Injection annuelle directe | 780 millions $ | |
| Impact économique total | Multiplicateur standard de 1,4 | 1,09 milliard $ |
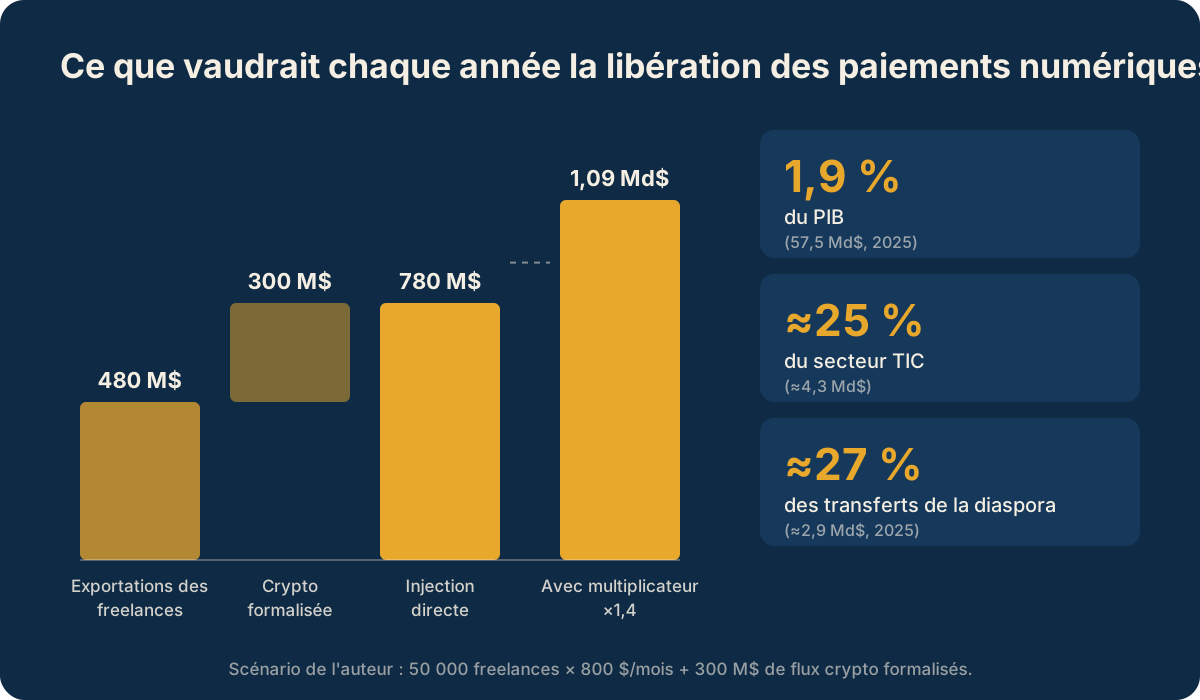
Rapporté aux agrégats officiels de 2025, le scénario représente :
- 1,9 % du PIB. Le PIB tunisien avoisinait 57,5 milliards de dollars en 2025 (Banque mondiale). C’est cohérent avec le point à un point et demi de croissance que le président de la commission des finances du Parlement associe publiquement à un nouveau code des changes.
- Environ 25 % du secteur TIC, qui pèse quelque 7,5 % du PIB, soit environ 4,3 milliards de dollars.
- Environ 27 % des transferts de la diaspora. Les Tunisiens de l’étranger ont envoyé 8,76 milliards de dinars en 2025, environ 2,9 milliards de dollars. Les 780 millions directs en représenteraient plus du quart, gagnés par des gens qui n’auraient pas eu besoin d’émigrer.
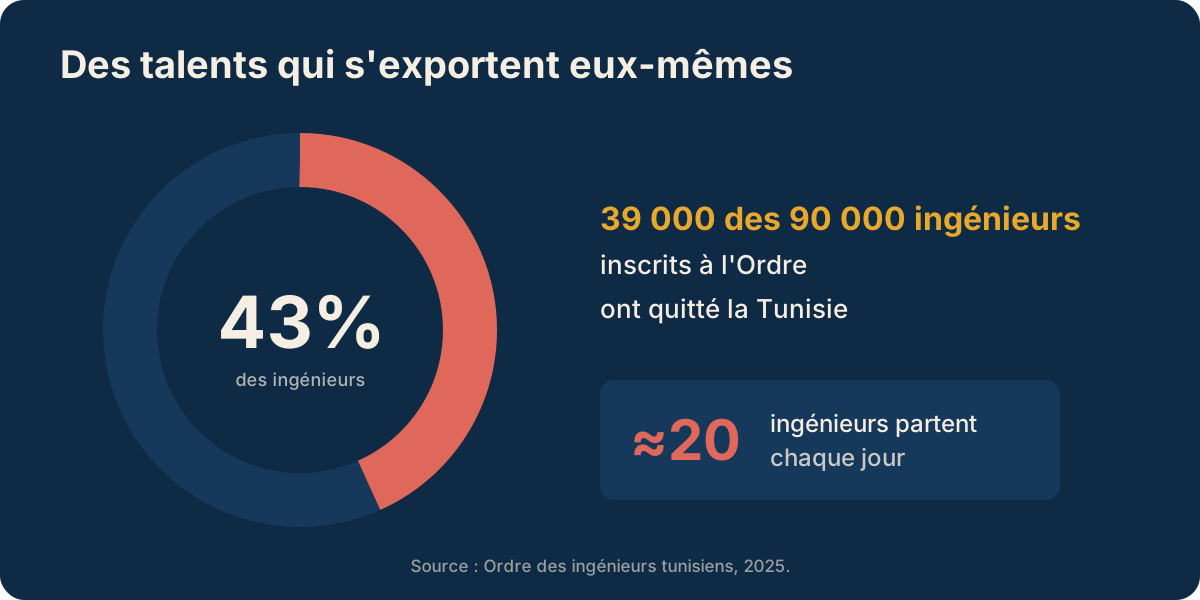
L’émigration est la variable cachée. Selon l’Ordre des ingénieurs, 39 000 de ses 90 000 inscrits, soit 43 %, ont déjà quitté le pays, et une vingtaine d’autres partent chaque jour. Chaque freelance qui ne peut pas être payé chez lui est un candidat de plus au départ.
Le canal macroéconomique est simple. Des entrées supplémentaires de devises soulageraient les réserves de la Banque centrale, financeraient des importations essentielles et réduiraient le recours à un endettement extérieur coûteux. L’argent existe déjà. Aujourd’hui, il contourne la Tunisie au lieu de la traverser.
Où en est la réforme en 2026 ?
Pour la première fois depuis des décennies, le cadre juridique bouge. C’est précisément pour cela que les détails comptent maintenant.
- Des comptes en devises pour les résidents. Après un premier rejet en novembre 2024 (51 voix contre 48), le Parlement a adopté en décembre 2025 la disposition devenue l’article 81 de la loi de finances 2026. Les Tunisiens résidents peuvent désormais ouvrir des comptes en devises sans autorisation préalable de la BCT. Les conditions de fonctionnement dépendent encore des textes d’application de la Banque centrale.
- Un nouveau code des changes. La proposition de loi n° 115/2025, forte de 91 articles, doit remplacer la loi de 1976. Elle redéfinit la notion de résident, libéralise les transferts liés à l’investissement, ouvre la voie aux comptes sur les plateformes de paiement internationales et reconnaît les crypto-actifs. La commission des finances a mené ses auditions en mai et juin 2026, sans que la Banque centrale ne soit encore venue présenter sa position.
- Un statut de freelance. La proposition de loi n° 36/2026 prévoit de reconnaître officiellement les freelances, en échange d’un prélèvement de 15 % sur leurs revenus.
- Un nouveau règlement des établissements de paiement. La circulaire n° 2026-10 (ci-dessus) modernise la gouvernance, mais maintient les fintechs dans un périmètre exclusivement dinar et exclusivement domestique.
La feuille de route : 4 mesures pour sauver l’avenir
La Tunisie n’a pas besoin de réinventer la roue. Elle a besoin de faire confiance à sa jeunesse et de s’assurer que les textes sur la table tiennent leurs promesses sur le terrain.
1. Un vrai statut de freelance, 100 % numérique
Adopter un statut de freelance qui s’obtient en ligne en une journée, sans créer de société. Permettre aux freelances de recevoir des virements internationaux sur un compte légal sans tampon pour chaque micro-paiement : une déclaration, un rapprochement annuel. En contrepartie des 15 %, garantir une couverture sociale et une comptabilité simplifiée.
2. Un « corridor d’exportation numérique » pour les établissements de paiement
Élargir le périmètre de la circulaire n° 2026-10 pour que les établissements de paiement agréés et les passerelles internationales comme Stripe et PayPal puissent encaisser des recettes en devises pour le compte d’exportateurs enregistrés. Les fonds seraient convertis ou crédités automatiquement, et la Banque centrale recevrait les données en temps réel plutôt que des papiers au guichet. Les standards de gouvernance que la circulaire impose déjà sont exactement ceux qui rendraient un tel corridor sûr.
3. Encadrer les stablecoins au lieu de les criminaliser
Arrêter de poursuivre des jeunes pour la détention de crypto. Suivre les standards internationaux : plateformes agréées, règles KYC (connaissance du client) claires, imposition raisonnable des plus-values, et échanges de pair à pair au grand jour, là où ils peuvent être tracés et taxés.
4. Étendre les libertés du Startup Act à tous les travailleurs du numérique
Le Startup Act (loi n° 2018-20) a été un vrai premier pas : comptes en devises et carte technologique internationale jusqu’à 100 000 dinars par an. Mais il reste le privilège d’un nombre limité de start-up labellisées, pour une durée limitée. Ces libertés devraient être ouvertes à tout travailleur et créateur du numérique enregistré, sans la limite de 8 ans ni le filtre de la « scalabilité ».
Simulation : les trois chemins d’Amin
Ce qui suit est une simulation composite, construite pour rendre concrets les mécanismes juridiques et financiers. Amin n’est pas une personne réelle ; les coûts sont des hypothèses de modélisation fondées sur des frais de marché courants, et les conséquences juridiques sont tirées du texte de la loi n° 76-18.
Amin a 26 ans et vit à Sfax. Depuis un bureau dans une chambre louée près de Bab Bhar, il gère une plateforme d’e-learning qui vend de courtes formations techniques à des étudiants en Europe, dans le Golfe et en Amérique du Nord. Son panier moyen est de 20 dollars. Sur un an, environ 2 500 ventes font 50 000 dollars de chiffre d’affaires, soit quelque 145 000 dinars. C’est plus que la première année de bien des exportateurs tunisiens de taille moyenne, et c’est gagné entièrement en ligne. Pour rapatrier cet argent, trois portes s’offrent à lui. Chacune a son prix.
Chemin 1 — La SUARL tunisienne : en règle, et bloqué
Amin fait tout dans les règles. Il crée une société unipersonnelle à responsabilité limitée (SUARL), ouvre un compte professionnel et demande à ses plateformes internationales de le payer par virement SWIFT.
Le premier versement, environ 950 dollars regroupant 47 ventes, est bloqué par le service conformité de la banque. Le chargé de clientèle réclame « le contrat » correspondant. Amin explique qu’il n’y a pas de contrat : il y a 47 étudiants, qui ont chacun cliqué sur « acheter » pour 20 dollars. On lui demande des factures signées et tamponnées, rapprochées de chaque montant reçu. Il passe deux jours à les produire. Le versement suivant passe. Celui d’après est renvoyé à l’expéditeur parce qu’un champ de référence ne correspondait pas.
Il se tourne vers une fintech tunisienne, en espérant plus de modernité. La circulaire n° 2026-10 ferme aussi cette porte, noir sur blanc. Les établissements de paiement opèrent exclusivement en dinars et sur le territoire tunisien, et les fonds venus de l’étranger sont plafonnés à 20 000 dinars par opération et doivent être justifiés. La fintech peut aider ses clients tunisiens à le payer. Elle ne peut pas le relier aux 98 % de ses clients qui sont à l’étranger.
Le coût modélisé :
- Des frais sur de petits versements. Chaque virement SWIFT d’environ 950 dollars coûte une quarantaine de dollars en frais de transfert et d’intermédiaires (≈4,2 %), plus un écart de change de 2 % à 4 %. Plus le versement est petit, plus le frais fixe pèse.
- Des virements rejetés. Dans la simulation, un virement renvoyé par trimestre signifie payer les frais deux fois, et parfois convertir à un moins bon taux. C’est la dernière couche.
- Au total : Amin perd environ 10 % à 13 % de ses premiers revenus rien que pour être payé.
- Le temps : plus que les pourcentages, c’est sa semaine qui est dévorée. Paperasse, visites à l’agence et incertitude absorbent l’essentiel de son attention. Selon ses mots : « 80 % de mon énergie part dans le fait d’être payé, 20 % dans le produit. »
Chemin 2 — La LLC à l’étranger plus déclaration en Tunisie : légal, mais avec des fuites
Ses pairs lui conseillent le contournement classique : une LLC américaine avec un compte Stripe, plus une patente en Tunisie pour déclarer ses revenus. Pour rester du bon côté du code de 1976, il doit déclarer ses avoirs à l’étranger (article 16) et rapatrier ses gains par les circuits autorisés. Le modèle ci-dessous suppose qu’il fait tout cela.
| Poste de coût (annuel, sur 50 000 $ de chiffre d’affaires) | Montant | Part |
|---|---|---|
| Agent enregistré, frais d’État et déclarations par un CPA aux États-Unis | 900 $ | 1,8 % |
| Frais de traitement des cartes sur des micro-ventes de 20 $ (Stripe) | 2 250 $ | 4,5 % |
| Virements SWIFT et double conversion (USD → banque → TND) | 1 230 $ | 2,5 % |
| Provision pour impôt et cotisations en Tunisie (hypothèse) | 3 500 $ | 7,0 % |
| Fuite totale | 7 880 $ | 15,8 % |
En ajoutant l’expert-comptable tunisien, le conseil juridique pour la déclaration et le coût du temps passé, la fourchette réaliste atteint 15,8 % à 20 %.
Deux lignes de ce tableau portent tout l’argument. Les 3 500 dollars sont une contribution à l’État tunisien, et Amin les paierait volontiers. Les 4 380 dollars restants, 8,8 % de son chiffre d’affaires, sont une pure fuite systémique. Ils vont à des intermédiaires étrangers, à des banques correspondantes et à des écarts de change, uniquement parce que le système national ne peut pas recevoir l’argent directement. Multipliée par des milliers de créateurs, c’est une exportation silencieuse de valeur, par un pays qui a besoin de chaque dollar.
Chemin 3 — Le nomade de l’ombre : sans friction, jusqu’au jour où
La troisième porte est celle que beaucoup de jeunes Tunisiens franchissent discrètement. Amin garde la LLC et son compte, ne déclare rien et vit de retraits au distributeur avec une carte étrangère, complétés au besoin par la vente d’USDT à des acheteurs de pair à pair qui paient en espèces. Un bon mois, la friction est quasi nulle. C’est exactement ce qui rend ce chemin attirant, et exactement ce qui le rend dangereux.
Au regard de la loi n° 76-18, le risque ne se mesure plus en pourcentages :
- Article 16 : le compte non déclaré d’un résident à l’étranger constitue un manquement à l’obligation de déclaration.
- Article 35 : les infractions et tentatives d’infractions à la réglementation des changes sont punies d’un mois à cinq ans d’emprisonnement. L’amende va de 150 à 300 000 dinars et ne peut être inférieure à cinq fois le montant en cause. Sur les 50 000 dollars d’Amin, cela représente un plancher d’environ 250 000 dollars. En cas de récidive, la peine de prison peut être portée à dix ans.
- Article 36 : le tribunal est tenu de prononcer la confiscation des fonds en cause. S’ils ne peuvent être saisis, il prononce une condamnation pécuniaire égale à leur valeur, augmentée du profit illicite réalisé ou escompté.
Le marché informel ajoute des risques qu’aucun texte n’énumère : contreparties qui disparaissent, virements frauduleux, traces en espèces qui peuvent exposer tout le monde. L’ironie est totale. Le citoyen qui fait entrer 50 000 dollars par an de demande étrangère en Tunisie s’expose au même risque pénal qu’un trafiquant de devises. Et pas un dinar de cet argent n’atteint le système bancaire, l’assiette fiscale ou les réserves de la Banque centrale.
Ce que révèlent les trois portes
| Chemin 1 : SUARL tunisienne | Chemin 2 : LLC + déclaration | Chemin 3 : nomade de l’ombre | |
|---|---|---|---|
| Statut juridique | Entièrement légal | Légal si déclaré | Exposition pénale |
| Revenus perdus en friction | ≈10–13 % (démarrage) | ≈15,8–20 % | Quasi 0 %, jusqu’au contrôle |
| Prévisibilité | Très faible | Moyenne | Aucune |
| Apport aux réserves tunisiennes | Oui, lentement | Partiel, différé | Aucun |
Chaque chemin soit taxe la conformité, soit laisse fuir la valeur à l’étranger, soit criminalise la réussite. Un système rationnel ferait de la voie légale la moins chère. Celui de la Tunisie en fait la plus coûteuse. La réforme actuellement devant le Parlement peut inverser ce classement. Tout est là.
Conclusion : laissez la jeunesse travailler
La jeunesse tunisienne ne demande pas l’aumône. Elle demande à l’État de s’écarter du chemin et d’écrire des règles qu’on peut respecter. Il est tout à fait normal que l’État et la Banque centrale prélèvent une part équitable des revenus gagnés à l’étranger. Ce qui ne l’est pas, c’est de traiter toute une génération en délinquante pour le « crime » d’être compétitive sur le marché mondial.
Il y a une phrase que j’entends sans cesse chez les jeunes penchés sur leur ordinateur dans les cafés bondés, de Tunis à Sfax :
« رانا ما حبّيناش نسرقو، حبّينا نخدمو برك »
« On n’a jamais voulu voler. On voulait juste travailler. »
Il est temps de réécrire les règles : libérer la devise, protéger les créateurs et laisser la Tunisie construire son avenir numérique chez elle.
Vous êtes freelance ou jeune fondateur et vous cherchez à structurer votre activité dans ce contexte ? Découvrez mes formations en entrepreneuriat et mes services de coaching.
Méthodologie et avertissement : la partie A du « calcul qui se chiffre en millions » présente des données officielles de la BCT. La partie B et la simulation sont des modèles de l’auteur, fondés sur des hypothèses explicites ; ce ne sont ni des prévisions officielles ni des chiffres audités. Les références juridiques renvoient à la loi n° 76-18 telle que publiée par la Banque centrale de Tunisie. Rien ici ne constitue un conseil juridique, fiscal ou financier : la réglementation évolue en 2026, vérifiez les derniers textes et consultez un professionnel qualifié avant toute décision.
Sources
- Loi n° 76-18 du 21 janvier 1976 portant refonte et codification de la législation des changes et du commerce extérieur, notamment ses articles 16, 35 et 36. Texte publié par la BCT.
- Banque centrale de Tunisie. Paiements en chiffres, 1er semestre 2026 — bulletin n° 17.
- Challenges TN. Paiements en Tunisie : le mobile et l’e-commerce en forte hausse au S1 2026 (BCT).
- Managers (26 septembre 2026). Nouvelle circulaire de la BCT : voici ce qui change pour les établissements de paiement.
- Managers (28 septembre 2026). Circulaire sur les établissements de paiement : la BCT publie une version rectifiée.
- La Presse de Tunisie (27 septembre 2026). BCT : de nouvelles règles pour les établissements de paiement.
- webdo. Paiement mobile : la BCT durcit les règles et impose un audit cyber annuel.
- La Presse de Tunisie (4 juin 2026). Réglementation de change : un nouveau code à l’examen.
- Tunisie Numérique (juin 2026). Le Code des changes se rapproche de la séance plénière malgré l’absence de la Banque centrale.
- ilBoursa. Comptes en devises pour les résidents : ce que change la loi de finances 2026 (article 81).
- Launch Base Africa (4 décembre 2025). Tunisia scraps 50-year forex rule to retain tech talent and startups.
- Le Courrier de l’Atlas (10 août 2026). Statut du freelance, PayPal, prélèvements : 5 choses à savoir sur la nouvelle proposition de loi (proposition n° 36/2026).
- Stripe. Disponibilité mondiale.
- Banque mondiale. PIB ($ US courants) – Tunisie.
- African Manager. Tunisia: workers’ remittances reach 8.8 billion dinars in 2025.
- Smart Tunisia. Secteur TIC tunisien estimé à environ 7,5 % du PIB.
- Entreprises Magazine (2025). La fuite des cerveaux s’accélère : 39 000 ingénieurs ont quitté la Tunisie.
- Startup Tunisia. Startup Act (loi n° 2018-20) : avantages pour les start-up.
- Royaume du Maroc. Loi n° 114-13 relative au statut de l’auto-entrepreneur (2015).